
O Imposto de Renda Retido na Fonte é o desconto que mais gera dúvida na folha, porque depende de duas contas em sequência: a alíquota por faixa e, desde a reforma de 2025, um redutor que pode zerar o imposto de quem ganha até determinado valor. A tabela vigente em 2026 foi fixada pela Lei nº 15.191/2025.
As cinco faixas de 2026
- Até R$ 2.428,80: isento
- De R$ 2.428,81 até R$ 2.826,65: 7,5%, com parcela a deduzir de R$ 182,16
- De R$ 2.826,66 até R$ 3.751,05: 15%, com parcela a deduzir de R$ 394,16
- De R$ 3.751,06 até R$ 4.664,68: 22,5%, com parcela a deduzir de R$ 675,49
- Acima de R$ 4.664,68: 27,5%, com parcela a deduzir de R$ 908,73
A parcela a deduzir existe para simplificar a conta: em vez de somar o imposto faixa por faixa como no INSS, aplica-se a alíquota da faixa final sobre a base inteira e subtrai-se esse valor fixo, chegando ao mesmo resultado.
A base de cálculo
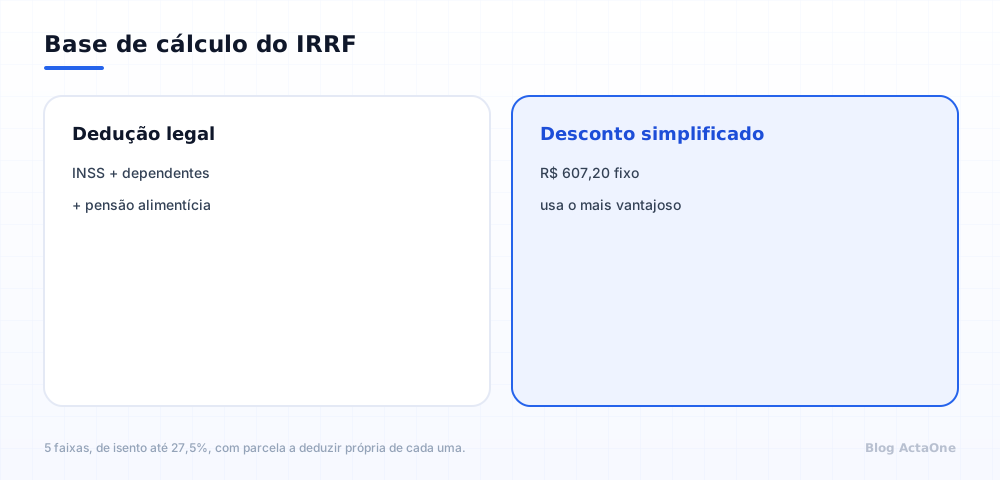
O imposto não incide sobre o salário bruto. A base é o rendimento tributável menos as deduções permitidas:
- A contribuição ao INSS do mês;
- R$ 189,59 por dependente declarado;
- Pensão alimentícia paga por determinação judicial, quando houver.
Como alternativa, o contribuinte pode optar pelo desconto simplificado de R$ 607,20, que substitui todas essas deduções de uma vez. Vale usá-lo sempre que a soma de INSS, dependentes e pensão for menor que R$ 607,20, o que é comum entre quem não tem dependentes. As duas opções são excludentes: não é possível somar o desconto simplificado à dedução de um dependente ao mesmo tempo, é uma ou outra, sempre a mais vantajosa para aquele contracheque específico.
Quem pode ser considerado dependente
Nem toda pessoa da família se qualifica como dependente para fins de IRRF. As categorias mais comuns, previstas na legislação do imposto de renda, incluem filhos e enteados até 21 anos incompletos, ou até 24 anos se estiverem cursando ensino superior ou técnico de nível médio, cônjuge ou companheiro, e pais, avós e bisavós sem rendimentos próprios acima do limite de isenção. Também entram irmãos, netos e bisnetos sem arrimo dos pais, sob guarda judicial do contribuinte, dentro dos mesmos limites de idade aplicados aos filhos. Cada dependente declarado reduz a base em R$ 189,59, mas só quando o total dessa dedução, somado ao INSS e à pensão, superar o desconto simplificado é que vale a pena declará-lo em vez de usar a opção simplificada.
O redutor que muda tudo até R$ 5.000,00
A Lei nº 15.270/2025 criou um redutor aplicado depois de calculado o imposto pela tabela. Ele funciona em três faixas de rendimento bruto:
- Até R$ 5.000,00: o redutor é igual ou maior que o imposto apurado, o que zera o valor retido na prática.
- De R$ 5.000,00 a R$ 7.350,00: o redutor é parcial e decrescente, calculado pela fórmula R$ 978,62 menos 0,133145 vezes o rendimento bruto.
- Acima de R$ 7.350,00: não há redutor, o imposto é só o da tabela tradicional.
Um ponto que costuma confundir: o redutor depende só do rendimento bruto do mês, não da base de cálculo depois das deduções nem do imposto apurado. Duas pessoas com o mesmo salário bruto recebem o mesmo valor de redutor em reais, mesmo que uma tenha três dependentes e a outra nenhum. O que muda entre elas é o imposto apurado antes do redutor, não o redutor em si.
Um exemplo: salário de R$ 5.000,00
Sem dependentes, o desconto simplificado (R$ 607,20) é mais vantajoso que a dedução do INSS sozinha. A base de cálculo fica em R$ 4.392,80 (R$ 5.000,00 menos R$ 607,20), que cai na faixa de 22,5%. Aplicando a alíquota e a parcela a deduzir, o imposto apurado é R$ 312,89. Como o rendimento bruto é R$ 5.000,00, o redutor da Lei 15.270/2025 cobre integralmente esse valor, e o imposto retido nesse contracheque é R$ 0,00.
Para um salário de R$ 6.000,00, na mesma lógica, o imposto apurado pela tabela seria R$ 574,29, mas o redutor (R$ 978,62 menos 0,133145 vezes R$ 6.000,00) reduz R$ 179,75, deixando o valor efetivamente retido em R$ 394,54.
Agora o mesmo salário de R$ 6.000,00, mas com um dependente declarado. A dedução de INSS sobre esse salário, pelas quatro faixas vigentes em 2026, é R$ 641,52; somada ao valor do dependente, chega a R$ 831,11, mais vantajosa que o desconto simplificado. A base de cálculo cai para R$ 5.168,89, na faixa de 27,5%, resultando em imposto apurado de R$ 512,71. O redutor, que depende só do rendimento bruto, continua sendo R$ 179,75, o mesmo valor de antes. O imposto retido final fica em R$ 332,96, cerca de R$ 61,58 a menos do que pagaria sem declarar o dependente.
O 13º salário tem tributação exclusiva na fonte
O IRRF sobre o 13º salário não segue o mesmo caminho do salário mensal. A lei determina tributação exclusiva na fonte: o cálculo é feito separadamente, aplicando a tabela vigente no mês do pagamento só sobre o valor do 13º, sem somar aos demais rendimentos do mês nem entrar no ajuste anual da declaração de imposto de renda. Isso vale mesmo quando o 13º é pago em duas parcelas, caso em que o cálculo definitivo do imposto acontece só sobre a segunda parcela, considerando o valor total do 13º do ano. Para simular esse cálculo específico sem montar a conta em duas etapas, a calculadora de décimo terceiro já aplica a tabela de IRRF vigente separadamente sobre o 13º. O motor de folha do ActaOne calcula essa tributação isolada automaticamente, tratando o 13º como uma competência de cálculo separada da folha mensal, sem que o RH precise montar a conta em duas etapas.
Erros comuns no cálculo do IRRF
- Aplicar a tabela sobre o salário bruto, sem descontar antes o INSS ou o desconto simplificado.
- Deixar de comparar a dedução legal (INSS, dependentes e pensão) com o desconto simplificado, usando sempre a mesma opção para todo mundo em vez da mais vantajosa em cada caso.
- Esquecer o redutor da Lei 15.270/2025 para quem ganha até R$ 7.350,00, aplicando só a tabela tradicional e retendo mais imposto do que o devido.
- Somar o 13º ao salário do mês antes de calcular o IRRF, quando a lei exige tributação exclusiva e separada.
- Confundir a retenção mensal na fonte com o ajuste anual feito na declaração de imposto de renda: são etapas diferentes, e um valor retido a mais ou a menos durante o ano é ajustado só na declaração seguinte.
Consultar sem montar a conta
Simular esses passos à mão, tabela, deduções e redutor, faixa por faixa, é o tipo de cálculo em que um erro de base passa despercebido até o colaborador estranhar o valor líquido do mês. Quem quer ver esse cálculo aplicado a um caso completo, com várias verbas tributáveis e indenizatórias ao mesmo tempo, pode usar a calculadora de rescisão, que já separa o que entra na base do IRRF do que fica isento.
No ActaOne, o motor de folha aplica automaticamente a opção mais vantajosa entre dedução legal e desconto simplificado para cada colaborador, competência a competência, já soma o redutor da Lei 15.270/2025 sem precisar de nenhuma configuração adicional do RH, e trata o 13º salário como um cálculo isolado, com sua própria tributação exclusiva na fonte.
Perguntas frequentes
O 13º salário usa a mesma tabela de IRRF do salário mensal? Sim, a mesma tabela e as mesmas faixas, mas com tributação exclusiva na fonte: o cálculo é feito separado do salário do mês e não entra no ajuste anual junto com os demais rendimentos.
O redutor da Lei 15.270/2025 se aplica a todo mundo? Só a quem tem rendimento bruto mensal até R$ 7.350,00. Acima desse valor, o imposto segue apenas a tabela tradicional, sem nenhuma redução adicional.
Posso declarar vários dependentes ao mesmo tempo? Sim, desde que cada um se enquadre nas categorias previstas em lei. O contribuinte não pode, porém, misturar a dedução por dependente com o desconto simplificado no mesmo cálculo: é uma opção ou outra.
O desconto simplificado é sempre a melhor escolha? Não necessariamente. Quem tem dependentes ou paga pensão alimentícia com valor relevante costuma sair ganhando com a dedução legal, como no exemplo do dependente acima; quem não tem nenhuma dessas deduções tende a se beneficiar do desconto simplificado.