Artigos marcados com “folha de pagamento”.
Os dois benefícios são regidos pela mesma lei e têm o mesmo tratamento tributário, mas servem a finalidades diferentes, e confundi-los na configuração da folha traz problema de enquadramento.
Autor: ActaOne · 6 min de leitura
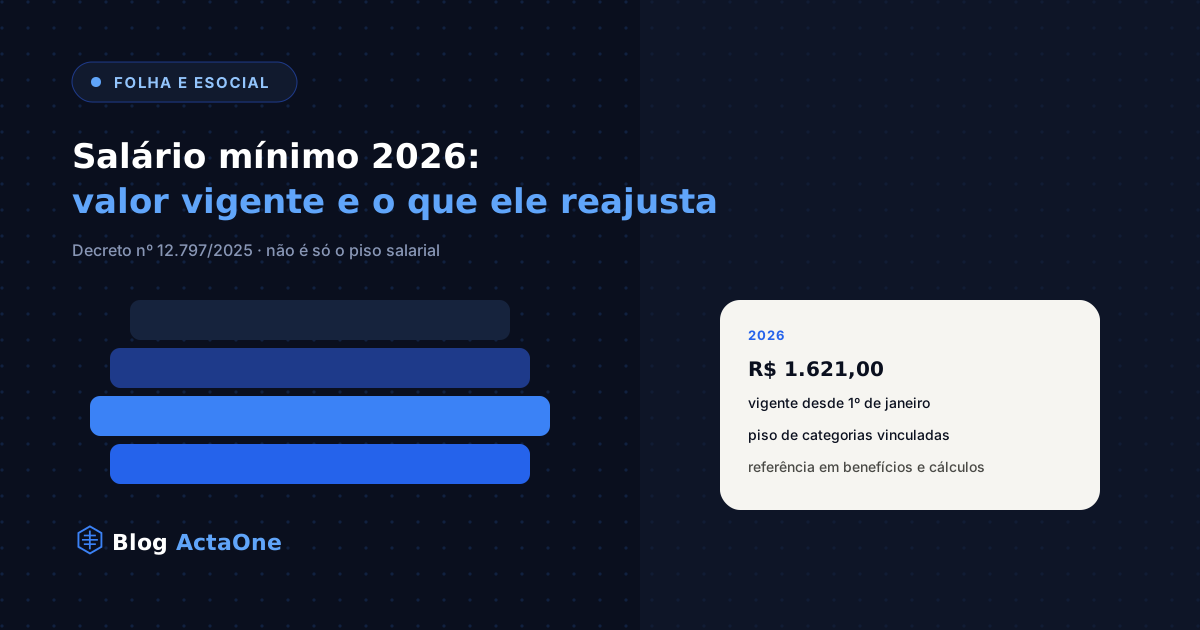
O piso de R$ 1.621,00 vigente desde janeiro não é só quanto alguém ganha: ele também reajusta pisos de categoria vinculados ao mínimo e o piso de benefícios do INSS.
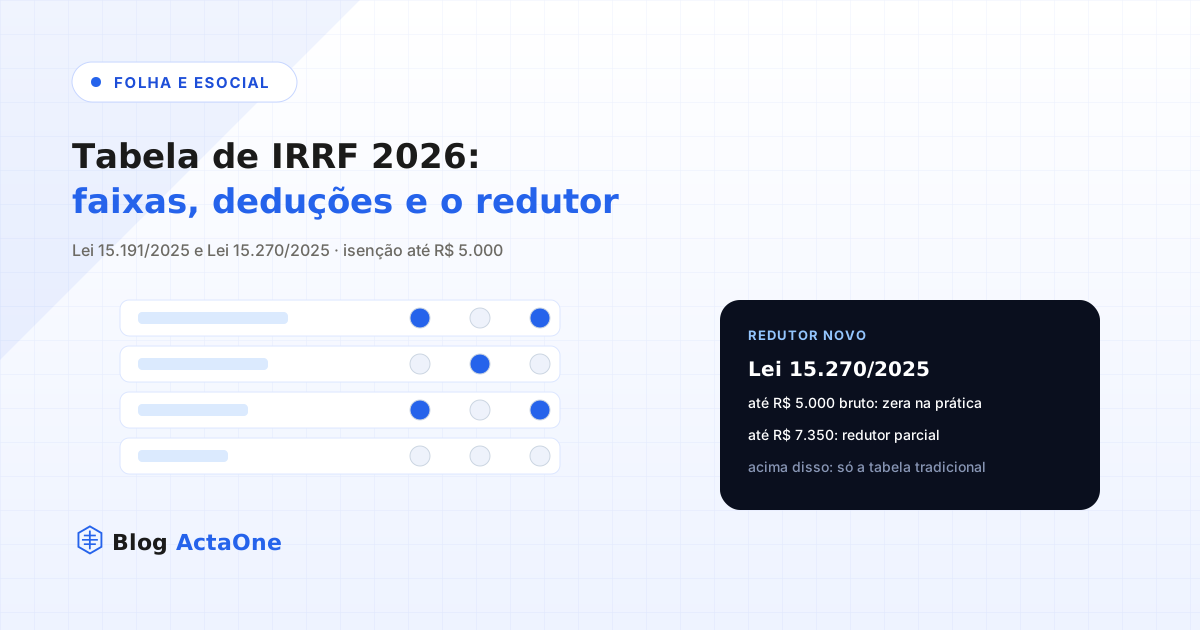
As cinco faixas do Imposto de Renda Retido na Fonte em 2026, a base de cálculo, o desconto simplificado e o redutor que zera o imposto até R$ 5.000,00.
Autor: ActaOne · 7 min de leitura
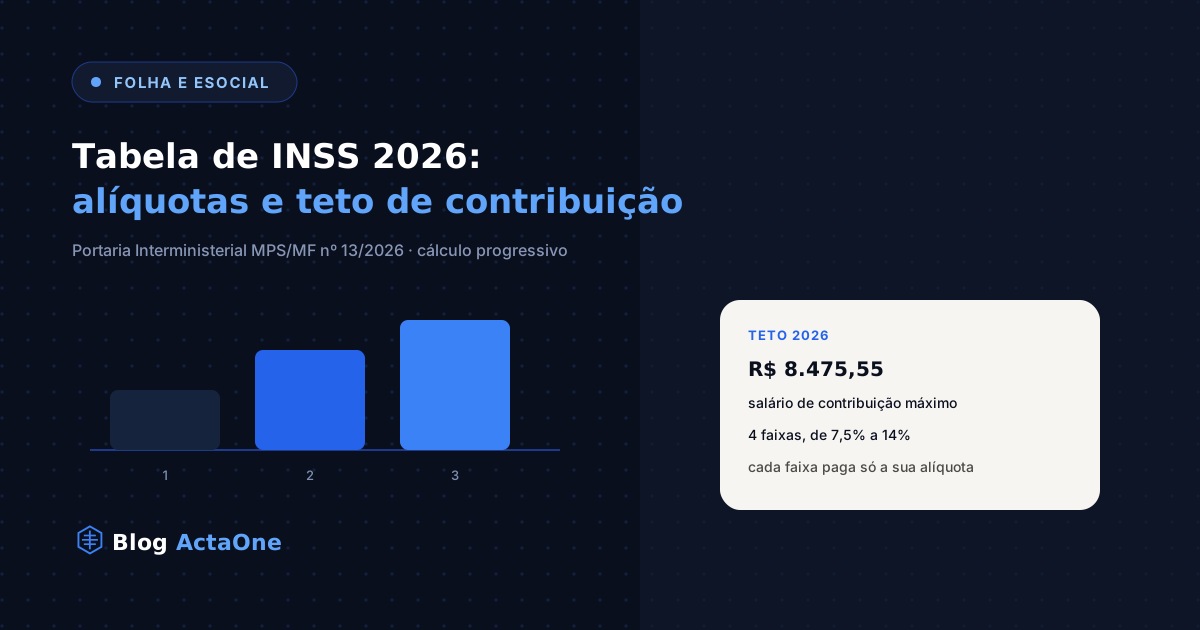
As quatro faixas de contribuição previdenciária vigentes em 2026, o teto de contribuição e o cálculo progressivo, faixa por faixa, com um exemplo completo.
O FGTS de 8% incide sobre férias e o terço constitucional, mas não sobre o abono pecuniário. Sobre o 13º, incide no valor integral, em ambas as parcelas. Veja a base de cálculo de cada caso.
Por que redigitar o resultado da folha no sistema financeiro gera divergência, o que um disparo idempotente resolve e por que a configuração congela depois de disparada.
Autor: ActaOne · 5 min de leitura
Por que o mesmo tipo de benefício pode ou não ter reflexo na folha, o que muda a natureza (salarial ou indenizatória) e como isso afeta INSS, FGTS e IRRF.
A Lei 7.418/85, o limite de desconto sobre o salário básico, quando o benefício pode ser recusado e por que ele não tem natureza salarial.
Por que o mesmo dependente pode contar para o Imposto de Renda e não para o salário-família, o que a Lei 9.250/95 e a Lei 8.213/91 exigem e por que a data de nascimento é obrigatória.
O acordo com o sindicato, o limite de dois pagamentos por ano, a isenção de INSS e FGTS, a tabela própria de IRRF e quem tem direito à participação nos lucros.