
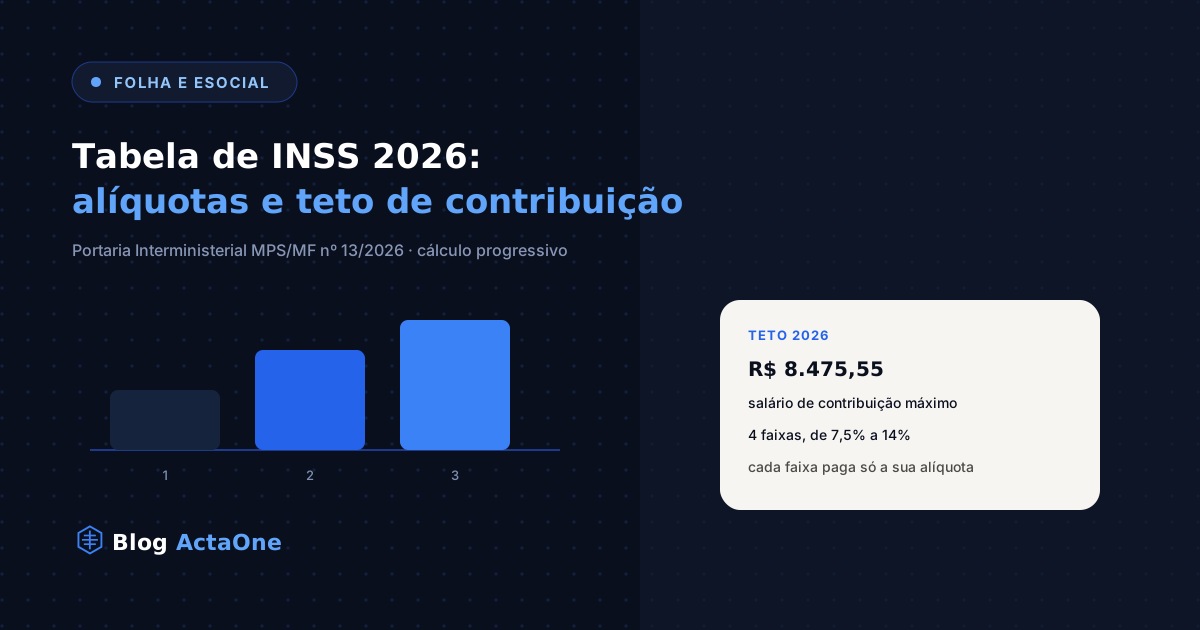
A tabela de INSS é reajustada todo início de ano por portaria interministerial, e o valor de 2026 já está em vigor desde janeiro. A tabela vigente foi fixada pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, e vale para empregados, domésticos e trabalhadores avulsos.
As quatro faixas de 2026
A contribuição do empregado ao INSS é dividida em quatro faixas, cada uma com sua própria alíquota:
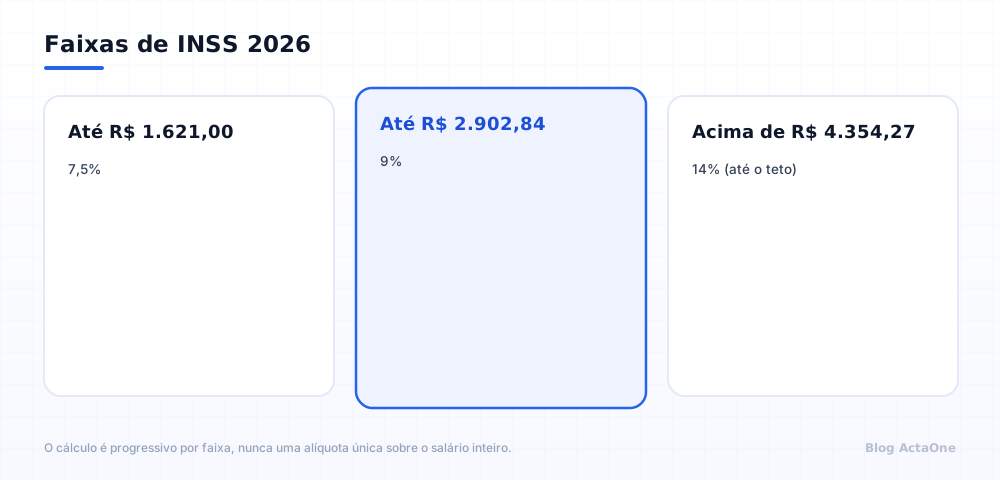
- Até R$ 1.621,00: 7,5%
- De R$ 1.621,01 até R$ 2.902,84: 9%
- De R$ 2.902,85 até R$ 4.354,27: 12%
- De R$ 4.354,28 até R$ 8.475,55: 14%
R$ 8.475,55 é o teto de contribuição de 2026. Quem ganha esse valor ou mais desconta sempre o mesmo tanto, porque a base de cálculo para de crescer ali.
O que entra na base de cálculo
Nem toda verba paga ao colaborador integra o salário de contribuição usado para calcular o INSS. Entram na base, sempre que pagos com habitualidade, o salário fixo, comissões, horas extras, adicional noturno, adicionais de periculosidade e insalubridade, e gratificações que se repetem mês a mês. Ficam de fora as verbas de natureza indenizatória, como o aviso prévio indenizado, o FGTS depositado pelo empregador, a Participação nos Lucros e Resultados, que já tem isenção de INSS por lei própria, e diárias de viagem que não ultrapassem metade do salário do colaborador. Essa distinção importa porque um erro comum é incluir na base uma verba indenizatória, gerando desconto indevido sobre um valor que a lei já isenta.
O cálculo é progressivo, faixa por faixa
O erro mais comum é aplicar a alíquota da faixa final sobre o salário inteiro. Não é assim que funciona. Cada faixa incide só sobre a parte do salário que cai dentro dela, do mesmo jeito que acontece no IRRF. Um salário de R$ 4.500,00 não desconta 14% sobre R$ 4.500,00 inteiro: desconta 7,5% sobre a primeira fatia, 9% sobre a segunda, 12% sobre a terceira e só 14% sobre o que ultrapassa R$ 4.354,27.
Um exemplo completo: salário de R$ 5.000,00
Para um salário bruto de R$ 5.000,00, o desconto é montado assim:
- 7,5% sobre R$ 1.621,00 = R$ 121,58
- 9% sobre R$ 1.281,84 (a fatia entre R$ 1.621,01 e R$ 2.902,84) = R$ 115,37
- 12% sobre R$ 1.451,43 (a fatia entre R$ 2.902,85 e R$ 4.354,27) = R$ 174,17
- 14% sobre R$ 645,73 (a fatia entre R$ 4.354,28 e R$ 5.000,00) = R$ 90,40
Somando as quatro fatias, o desconto de INSS desse salário é R$ 501,52. A alíquota efetiva, o desconto dividido pelo salário, fica em torno de 10%, bem abaixo dos 14% da última faixa, justamente porque só o topo do salário paga a alíquota mais alta.
Quem ganha o teto, ou mais
Para quem recebe R$ 8.475,55 ou mais, o desconto máximo de INSS em 2026 é R$ 988,09 por mês. Esse valor não sobe, mesmo que o salário seja de R$ 20.000,00 ou R$ 50.000,00: acima do teto, a diferença simplesmente não gera contribuição adicional.
Repetir a mesma lógica de soma por faixa para quem ganha exatamente o teto leva ao mesmo resultado: a soma das quatro fatias, calculada faixa por faixa até R$ 8.475,55, fecha nesse valor de R$ 988,09 citado acima. Isso confirma que o teto nada mais é do que o resultado da conta progressiva aplicada até o limite da última faixa. Um colaborador com salário de R$ 15.000,00 desconta exatamente esse mesmo valor, porque tudo o que excede R$ 8.475,55 fica fora da base de contribuição.
O 13º salário tem cálculo separado
O INSS sobre o 13º salário usa a mesma tabela e as mesmas quatro faixas, mas a conta é feita de forma isolada: o valor do 13º não é somado ao salário do mês para depois aplicar a tabela uma única vez. Cada um recebe seu próprio cálculo progressivo, com seu próprio teto. Isso significa que um colaborador que já contribui pelo teto no salário mensal também pode ter uma segunda contribuição, calculada exclusivamente sobre o valor do 13º, respeitando o mesmo teto de forma independente. Para simular esse valor sem montar a conta em duas etapas, a calculadora de décimo terceiro já aplica a tabela vigente de 2026 separadamente sobre o 13º, incluindo a retenção de IRRF na sequência correta.
Erros comuns no cálculo do INSS
- Aplicar a alíquota da última faixa sobre o salário inteiro, em vez de somar o desconto faixa por faixa.
- Usar a tabela do ano anterior nas primeiras competências de janeiro, antes de atualizar a tabela no sistema ou na planilha.
- Somar o 13º ao salário do mês antes de calcular o INSS, quando o correto é tratar as duas competências separadamente.
- Não observar o teto de contribuição para colaborador com mais de um vínculo empregatício: quando existe mais de um emprego, o teto é único por trabalhador, e cabe a ele declarar essa condição a cada empregador para que a soma das retenções não ultrapasse o limite.
- Presumir que aposentado que continua trabalhando está isento. Não está: o desconto de INSS sobre o salário de quem já recebe aposentadoria e continua empregado segue as mesmas faixas de qualquer outro colaborador.
Onde isso pesa na folha
Esse desconto entra direto no líquido de cada colaborador, competência a competência, e reajusta todo mês de janeiro, junto com o salário mínimo e as demais tabelas da folha. Conferir manualmente qual faixa se aplica a cada salário, e repetir a conta em separado para o 13º de cada colaborador, é o tipo de tarefa repetitiva que abre espaço para erro de digitação ou de arredondamento, principalmente quando o quadro de colaboradores é grande.
No motor de folha do ActaOne, essa tabela fica versionada por vigência: quando a portaria de um novo ano é publicada, a plataforma cadastra a tabela nova e o cálculo passa a usá-la automaticamente a partir da competência correspondente, sem que o RH precise atualizar nada manualmente nem lembrar de revisar a alíquota no primeiro fechamento do ano. O mesmo motor já separa o cálculo do 13º do cálculo do salário mensal e respeita o teto de contribuição mesmo em admissões ou desligamentos no meio do mês.
Perguntas frequentes
O 13º salário desconta INSS pela mesma tabela do salário mensal? Sim, as mesmas quatro faixas se aplicam. A diferença é que o cálculo é feito separadamente sobre o valor do 13º, sem somar ao salário do mês corrente.
Horas extras e adicional noturno entram na base do INSS? Sim. Verbas de natureza salarial pagas com habitualidade, incluindo horas extras, adicional noturno e comissões, integram o salário de contribuição normalmente.
Quem tem dois empregos paga INSS em dobro? Não deveria. O teto de contribuição é único por trabalhador, e cabe a ele informar a cada empregador a existência de outros vínculos, para que a soma das retenções não ultrapasse o limite de R$ 8.475,55.
A tabela de INSS muda durante o ano de 2026? Não. Ela é fixada uma vez por portaria no início do ano e vale para todas as competências até a publicação da tabela seguinte, em janeiro de 2027.