
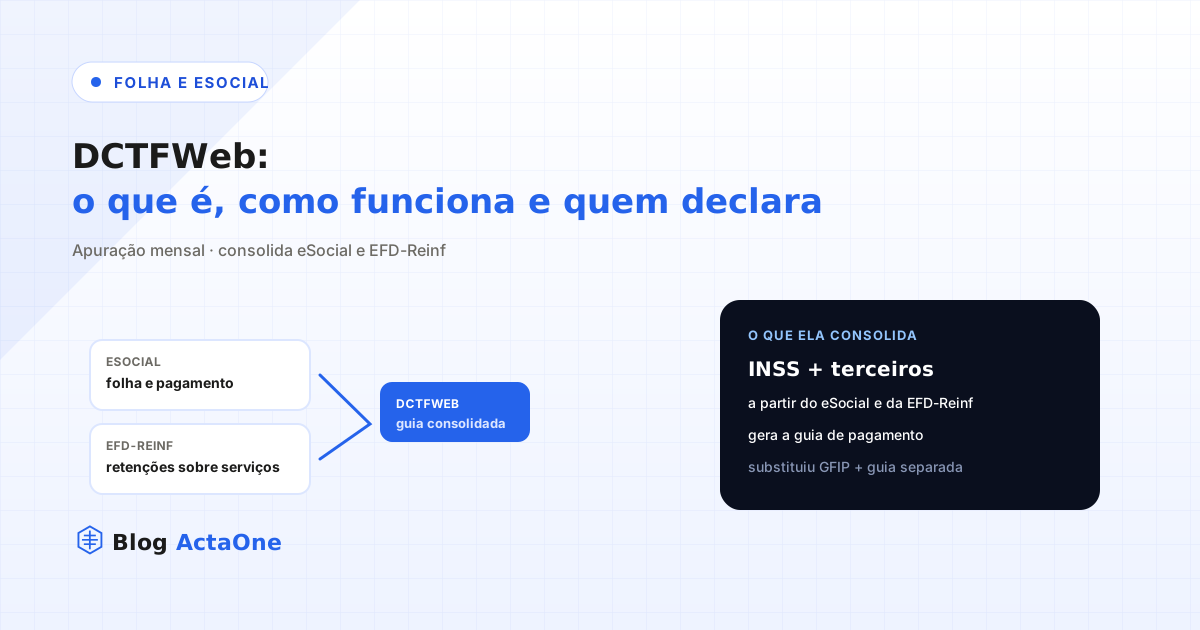
A DCTFWeb não pede para a empresa digitar nenhum valor novo. Ela apura e consolida, a partir do que o eSocial e a EFD-Reinf já transmitiram naquela competência, o total de contribuição previdenciária devida, patronal e de terceiros, e gera a guia correspondente para pagamento. É a declaração que fecha o ciclo mensal de apuração de tributos federais previdenciários, substituindo o modelo antigo baseado em GFIP e guia de recolhimento calculada separadamente.
O que a sigla significa e o que ela substituiu
DCTFWeb é a Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos. Antes da sua obrigatoriedade generalizada, o modelo era outro: a empresa informava dados da folha na GFIP e calculava, à parte, a guia de recolhimento das contribuições ao INSS. Eram dois processos que precisavam conversar entre si, com risco real de divergência se um dos dois não fosse atualizado corretamente depois de qualquer ajuste na folha.
Com o eSocial assumindo o papel de fonte de dados da folha de pagamento, e a EFD-Reinf assumindo o papel de fonte de dados para retenções e outras informações fora da relação de emprego, a DCTFWeb passou a apurar o débito diretamente a partir desses dois sistemas, sem pedir para a empresa retransmitir a mesma informação por um terceiro caminho.
Como o cálculo é montado
A apuração da DCTFWeb reúne diferentes componentes num único débito consolidado por competência:
| Componente do débito | Origem do dado |
|---|---|
| Contribuição previdenciária patronal (INSS sobre a folha) | Eventos periódicos do eSocial (folha e pagamento) |
| Contribuição de terceiros (Sistema S, salário-educação, entre outras entidades) | Eventos periódicos do eSocial, conforme o FPAS da empresa |
| Retenção de contribuição previdenciária sobre serviços tomados com cessão de mão de obra | Eventos da EFD-Reinf |
| Outras retenções e informações complementares aplicáveis | Eventos da EFD-Reinf |
Depois de consolidar esses valores, a DCTFWeb gera o documento de arrecadação correspondente, com o valor total a pagar naquela competência. Se a empresa identificar um erro depois da apuração, o caminho correto não é alterar a guia diretamente: é corrigir o evento de origem no eSocial ou na EFD-Reinf e deixar que a apuração seja refeita a partir do dado corrigido, porque a DCTFWeb reflete o que os sistemas de origem informaram, não o contrário.
Quem precisa declarar
A obrigatoriedade da DCTFWeb acompanha, de forma geral, quem já está obrigado ao eSocial e à EFD-Reinf. Isso inclui a grande maioria dos empregadores com colaboradores registrados, além de situações específicas que geram contribuição previdenciária mesmo sem uma folha tradicional de empregados, como determinados casos de contratação de serviços com retenção. Empresas do Simples Nacional que apuram a contribuição previdenciária pela sistemática normal também entram nesse grupo, com particularidades que dependem do regime de tributação escolhido.
Vale reforçar que existir uma competência sem movimento, sem nenhum fato gerador de débito, não significa automaticamente dispensa total de qualquer declaração: a regra de obrigatoriedade para o caso concreto precisa ser conferida junto ao regulamento vigente, porque varia conforme a situação cadastral e o tipo de atividade da empresa.
Prazo e o que acontece quando ele passa
A DCTFWeb tem uma periodicidade mensal, com vencimento geralmente fixado num dia específico do mês seguinte ao da competência apurada, antecipado quando essa data cai em fim de semana ou feriado nacional. Como esse prazo pode ser ajustado por norma, o caminho mais seguro é sempre confirmar a data exata no calendário fiscal vigente da Receita Federal para a competência em questão, em vez de assumir um dia fixo com base em anos anteriores.
Atraso na entrega da declaração ou no pagamento da guia gera consequências em duas frentes: multa por atraso na própria declaração, calculada com base em percentual e tempo de atraso, e os encargos usuais sobre o tributo pago fora do prazo, como juros e multa de mora. O valor específico de cada penalidade está sujeito a atualização normativa, então generalizar um percentual fixo é menos seguro do que consultar a regra vigente no momento em que o atraso efetivamente ocorreu.
A DCTFWeb mensal não é a única versão da declaração
Além da apuração mensal, que é a mais frequente no dia a dia do DP, existe uma apuração específica ligada ao pagamento do 13º salário, tratada separadamente porque acontece numa janela do ano diferente do ciclo mensal comum e reúne a contribuição previdenciária incidente sobre essa parcela. Isso é relevante porque uma empresa pode estar com a rotina mensal completamente em dia e ainda assim deixar passar essa apuração específica, justamente por ela não seguir o mesmo calendário do restante do ano. Tratar o 13º como só mais um lançamento dentro da folha de dezembro, sem verificar se a apuração correspondente na DCTFWeb também foi processada, é um erro que costuma aparecer exatamente na virada do ano, quando a equipe de DP já está sobrecarregada com o fechamento do exercício.
Outra diferença prática é que retificações da DCTFWeb têm efeito em cascata: como a guia gerada depende dos eventos de origem, retificar uma competência antiga pode implicar em reapurar um débito que já foi pago, gerando diferença a recolher ou a compensar. Esse tipo de ajuste retroativo exige atenção redobrada porque não afeta só o valor daquele mês, pode alterar também o histórico de compensações e a base usada em apurações posteriores que dependeram, ainda que indiretamente, do valor original.
Onde o erro mais aparece na prática
O erro mais comum não está na DCTFWeb em si, está nos dados que alimentam ela. Como a declaração apenas consolida o que já foi enviado, um evento de folha lançado com valor errado no eSocial, ou uma retenção não declarada corretamente na EFD-Reinf, chega automaticamente errado na apuração final, sem que a DCTFWeb sinalize isso como um problema dela. Corrigir só a guia gerada, sem voltar ao evento de origem, tende a criar uma divergência que vai aparecer de novo na competência seguinte, ou numa fiscalização futura que cruze os dados históricos.
Outro ponto de atenção é achar que pagar a guia gerada pela DCTFWeb dispensa a conferência dos valores antes do pagamento. Como o sistema consolida automaticamente, existe a tentação de tratar o valor apresentado como definitivo sem revisão, mas o valor só está correto se os eventos de origem também estiverem. Uma rotina de conferência antes do vencimento, comparando o total apurado com o esperado a partir da folha e das retenções do mês, evita pagar um valor errado que depois vai exigir retificação.
O que fica de takeaway
A DCTFWeb não é um sistema separado que a empresa precisa alimentar por conta própria: é o resultado de tudo que já foi transmitido corretamente pelo eSocial e pela EFD-Reinf naquela competência. Isso significa que a qualidade da apuração final depende inteiramente da qualidade dos eventos enviados durante o mês, e que qualquer correção precisa acontecer na fonte, não na guia gerada no fim do processo. Quem mantém o eSocial e a EFD-Reinf consistentes mês a mês encontra na DCTFWeb uma formalidade rápida de fechar, não uma surpresa recorrente.