
Colaborador afastado não perde automaticamente o direito ao 13º, mas também não é verdade que todo mês de afastamento conta como mês trabalhado. A resposta depende de um detalhe que muita folha de pagamento ignora: quem estava pagando o salário naquele período, você ou o INSS. Errar essa conta tanto pode significar pagar 13º sobre meses que já eram de responsabilidade do INSS quanto deixar de pagar meses que ainda eram de responsabilidade da empresa.
A regra de 1/12 por mês, com fração de 15 dias
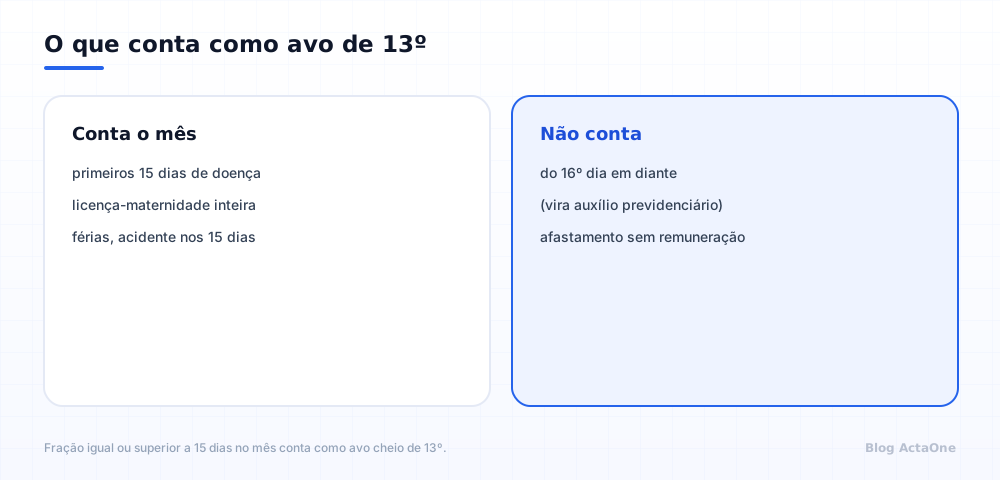
O 13º é calculado à razão de 1/12 da remuneração de dezembro por mês de serviço no ano, contando como mês completo qualquer fração igual ou superior a 15 dias (Lei 4.090/1962). Essa mesma lógica de fração de 15 dias é o que decide se um mês de afastamento entra ou não nessa conta, e é justamente aí que a régua muda dependendo de quem estava pagando o colaborador.
Os primeiros 15 dias: a empresa paga, o mês conta
Nos primeiros 15 dias de afastamento por doença ou acidente, é você, como empregador, quem continua pagando o salário integralmente (CLT, art. 60). Como o contrato está apenas interrompido, não suspenso, esse período conta normalmente para o 13º pago pela empresa, exatamente como se fossem dias trabalhados.
Do 16º dia em diante: o INSS assume, o mês não conta para a empresa
A partir do 16º dia, o benefício passa a ser pago pelo INSS como auxílio-doença, ou, no caso de acidente de trabalho, como auxílio-doença acidentário, e o contrato de trabalho entra em suspensão. Esse período não conta para o 13º pago pela empresa, porque deixa de existir responsabilidade salarial dela sobre esses dias. Isso não significa que o colaborador fica sem nada: o próprio INSS paga um abono anual, equivalente ao 13º, proporcional aos meses em que o benefício esteve ativo por ao menos 15 dias, depositado junto com a competência de novembro ou dezembro do benefício. Esse cálculo é feito automaticamente pelo INSS a partir dos registros do benefício, alimentados inicialmente pela comunicação do afastamento que você faz no eSocial no momento em que ele começa.
Comunicar o afastamento corretamente ao eSocial, com a data de início e o motivo certo, é o que garante que o INSS tenha a informação necessária para calcular tanto o auxílio-doença quanto o abono anual equivalente ao 13º. Um módulo de ponto e gestão de afastamentos que mantém essas datas centralizadas junto ao restante do histórico do colaborador facilita cruzar o período afastado com o cálculo do 13º na hora do fechamento da competência de dezembro.
Licença-maternidade: a exceção que conta inteira
A licença-maternidade segue uma lógica diferente. O art. 392 da CLT garante a licença "sem prejuízo do emprego e do salário", o que significa que o contrato não é suspenso: mesmo com o salário-maternidade sendo custeado pela Previdência, o período integral da licença conta normalmente para o 13º pago pela empresa, sem o corte de 15 dias que se aplica ao auxílio-doença comum. A licença-maternidade dura 120 dias, podendo ser estendida por mais 60 dias nas empresas aderentes ao Programa Empresa Cidadã (Lei 11.770/2008), e em qualquer dos dois casos o período inteiro conta normalmente para o 13º.
Outros afastamentos comuns e como eles contam
Nem todo afastamento segue a mesma régua do auxílio-doença comum, e vale ter clareza sobre cada um:
- Férias não interrompem a contagem do 13º, porque são descanso remunerado pela própria empresa, não um afastamento por incapacidade.
- Licença-paternidade garante 5 dias por lei, podendo chegar a 20 dias nas empresas aderentes ao Empresa Cidadã, e como é sempre paga diretamente pela empresa, conta integralmente para o 13º.
- Acidente de trabalho segue a mesma regra de 15 dias do auxílio-doença comum para fins de contagem do 13º; a diferença do acidente de trabalho aparece principalmente na estabilidade provisória após o retorno, não na forma de contar o 13º.
Testar diferentes combinações de meses afastados numa calculadora de 13º ajuda a visualizar, antes do fechamento de dezembro, quanto do proporcional efetivamente cabe à empresa em cada cenário.
Quando os dois cenários se misturam no mesmo mês
Na prática, um único mês de afastamento pode ter dias contados pela empresa e dias descontados, quando o afastamento começa no meio do mês e passa do 15º dia corrido dentro daquela competência. O cálculo correto acompanha a linha do tempo do afastamento inteiro, não apenas o calendário de competência isolado, para saber quantos meses completos, ou frações de 15 dias, foram de fato cobertos pela empresa. A orientação prática é reconstruir essa linha do tempo mês a mês, verificando quantos dias, entre trabalhados e os primeiros 15 dias de afastamento, cada competência acumulou, em vez de assumir que o mês inteiro conta ou não conta com base apenas na data de início do afastamento.
Erros comuns nesse cálculo
- Contar o mês inteiro de afastamento como trabalhado, mesmo quando ele já passou do 16º dia e virou responsabilidade do INSS.
- Tratar a licença-maternidade com o mesmo corte de 15 dias do auxílio-doença comum, quando ela conta integralmente.
- Ignorar meses em que o afastamento começa e termina dentro da mesma competência, misturando dias sob responsabilidade da empresa e dias sob responsabilidade do INSS.
- Não considerar o acidente de trabalho separadamente na análise de estabilidade, mesmo que a contagem do 13º siga a mesma regra do auxílio-doença comum.
- Deixar de comunicar o afastamento ao eSocial dentro do prazo, o que atrasa tanto o reconhecimento do benefício pelo INSS quanto o abono anual equivalente ao 13º.
Vale notar que quem recebeu auxílio-doença o ano inteiro ainda tem direito ao abono anual pago pelo INSS, equivalente ao 13º, proporcional aos meses em que o benefício esteve ativo por ao menos 15 dias; simplesmente não há 13º pago pela empresa nesse caso, porque não houve nenhum mês sob responsabilidade salarial dela. E não é preciso informar o INSS mês a mês para esse abono ser calculado: ele parte dos próprios registros do benefício, alimentados pela comunicação inicial que a empresa já fez no eSocial.
Onde entra o ActaOne
No motor de folha do ActaOne, o histórico de afastamentos do colaborador é considerado automaticamente no cálculo do 13º, aplicando a regra dos 15 dias por competência sem depender de alguém reconstruir manualmente, mês a mês, quantos dias de cada afastamento contaram. O mesmo histórico, alimentado pelo Ponto Eletrônico e pela gestão de afastamentos, também serve de base para os eventos correspondentes enviados ao eSocial, mantendo coerência entre o que foi declarado ao longo do ano e o valor que sai na folha de dezembro. Reconstruir manualmente quantos meses de um ano com afastamento contam, e quais não contam, é o tipo de conta que rende erro em planilha; testar o proporcional numa calculadora de décimo terceiro antes de fechar a folha de dezembro ajuda a evitar essa divergência.