
Férias vencidas não são só um problema de organização interna, elas têm um custo financeiro específico e frequentemente mal calculado: quando o prazo para conceder o descanso se esgota, a lei não manda pagar um pouco a mais, manda dobrar o valor inteiro. Esse tipo de passivo costuma crescer sem ser percebido, porque cada colaborador tem uma data de admissão diferente, e os prazos de férias correm em calendários próprios, não no calendário do mês fechado da folha.
Dois prazos, não um só
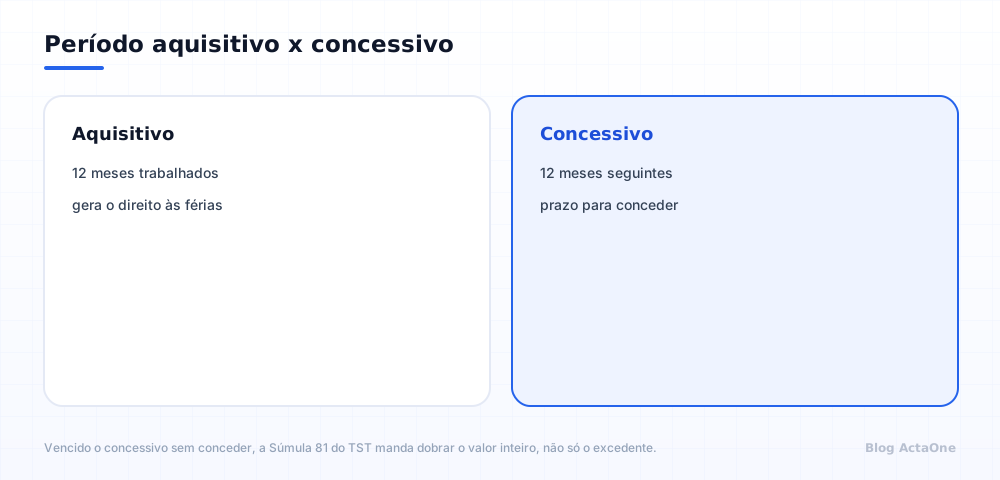
Toda férias tem dois períodos de 12 meses em sequência. O primeiro é o período aquisitivo: os 12 meses trabalhados que dão origem ao direito. O segundo é o período concessivo (CLT, art. 134): os 12 meses seguintes, dentro dos quais você é obrigado a conceder o descanso. Se esse segundo prazo passa sem que as férias tenham sido efetivamente gozadas, elas se tornam vencidas. O fracionamento permitido pelo art. 134, § 1º, dividir as férias em até três períodos, desde que um deles tenha ao menos 14 dias corridos, não muda esses dois prazos: o relógio do período concessivo continua correndo do mesmo jeito, independentemente de como o descanso for parcelado.
Como cada colaborador tem uma data de admissão diferente, os dois prazos de 12 meses, aquisitivo e concessivo, correm em calendários próprios para cada um, o que torna praticamente inviável controlar isso numa planilha única à medida que o quadro de colaboradores cresce. Um sistema que calcula automaticamente esses dois prazos e sinaliza com antecedência quando um período concessivo está perto de vencer é o que evita que a dobra se torne inevitável só porque ninguém percebeu o prazo correndo.
A dobra é do valor integral, não só do atraso
O art. 137 da CLT determina que, sempre que as férias forem concedidas depois do período concessivo, você paga em dobro a respectiva remuneração. A Súmula 81 do TST confirma esse entendimento: os dias de férias gozados após o período legal de concessão são remunerados em dobro. Quando a totalidade das férias é concedida fora do prazo, como costuma acontecer nas férias vencidas, a dobra recai sobre o período inteiro, salário mais o terço constitucional, não apenas sobre os dias que ultrapassaram o limite. Se uma parte das férias for concedida ainda dentro do período concessivo e apenas o restante depois de vencido, a dobra recai só sobre os dias efetivamente concedidos fora do prazo, não sobre a totalidade; o cenário de dobra integral é o mais comum justamente porque, na prática, quando a empresa perde o prazo, costuma conceder o período inteiro de uma vez, já fora da data limite.
O que conta como "conceder" as férias dentro do prazo
Um ponto que gera confusão é achar que basta agendar ou comunicar as férias dentro do período concessivo para evitar a dobra. Não é isso que a lei exige: o que importa é que o início efetivo do gozo aconteça dentro dos 12 meses do período concessivo, não apenas o aviso ou o agendamento. O art. 135 da CLT exige que a concessão seja comunicada ao colaborador com pelo menos 30 dias de antecedência, mas esse aviso prévio de férias é só um requisito formal da comunicação; se o descanso em si só começar depois de o período concessivo já ter vencido, a dobra se aplica, mesmo que o aviso tenha sido dado a tempo.
Isso não é o mesmo que atraso no pagamento
Vale separar duas situações que costumam ser confundidas. A dobra do art. 137 e da Súmula 81 trata do descanso concedido fora do prazo, ou seja, o empregado não tirou férias dentro dos 12 meses do período concessivo. É diferente do caso em que o descanso foi concedido dentro do prazo certo, mas o pagamento saiu com atraso: essa segunda hipótese era tratada pela antiga Súmula 450 do TST, que o STF invalidou em 2022 por entender que extrapolava a lei. Hoje, o simples atraso no pagamento de férias corretamente concedidas não gera, por si só, o direito à dobra.
Um exemplo prático
Imagine um colaborador que completou o período aquisitivo em março de 2025. O período concessivo dele vai até março de 2026. Se a empresa só concede as férias em junho de 2026, três meses depois do prazo, o pagamento inteiro daquele período, salário integral mais o terço, sai em dobro, e não apenas os três meses de atraso. Reproduzir esse mesmo exemplo com os números reais do colaborador numa calculadora de férias ajuda a confirmar o valor da dobra antes de negociar a data de concessão com ele.
Erros comuns no controle de férias vencidas
- Contar o período concessivo a partir da data de pagamento das férias, em vez de a partir do fim do período aquisitivo.
- Achar que o simples agendamento ou aviso dentro do prazo evita a dobra, sem confirmar que o gozo efetivamente começou a tempo.
- Aplicar a dobra só sobre os dias que ultrapassaram o prazo, quando a concessão inteira ocorreu fora do período concessivo.
- Esquecer o terço constitucional no cálculo da dobra, dobrando apenas o valor do salário.
- Perder o controle de múltiplos períodos aquisitivos acumulados, o que multiplica o custo financeiro e agrava a irregularidade perante a fiscalização trabalhista.
O que fazer se o colaborador não quiser tirar férias
A concessão das férias dentro do período concessivo é obrigação sua, não uma opção do colaborador. Mesmo que ele prefira não tirar férias, cabe a você determinar as datas e efetivamente conceder o descanso dentro do prazo, sob pena da dobra. Vale lembrar também que a dobra atinge o valor da remuneração das férias e do terço constitucional, e como esse valor mantém natureza salarial, o FGTS, o INSS e o IRRF incidem normalmente sobre o total já em dobro, seguindo a mesma lógica de incidência aplicada às férias gozadas dentro do prazo. E se você deixar passar mais de um período concessivo sem conceder o descanso, os períodos se acumulam, cada um com sua própria dobra quando finalmente for pago, o que aumenta significativamente o custo e a irregularidade trabalhista. O valor em dobro, quando finalmente pago, segue o mesmo prazo do art. 145 da CLT, até dois dias antes do início do respectivo período, só que já calculado com a dobra aplicada.
Por que isso pesa no fluxo de caixa
Férias vencidas em dobro custam o dobro de uma verba que já é obrigatória, e o erro típico de gestão é deixar o vencimento passar sem perceber, porque o período aquisitivo de cada colaborador tem uma data própria, diferente do calendário do mês. Simular o valor de um período de férias, com e sem a dobra, ajuda a dimensionar o impacto antes de negociar a concessão com o colaborador. Reproduzir esse cálculo é simples numa calculadora de férias gratuita, e depois de calculado, um gerador de recibo de férias organiza o documento comprobatório do pagamento, já destacando salário, terço e, quando for o caso, o valor da dobra aplicada.
No ActaOne, o cadastro de férias mantém o período aquisitivo e o período concessivo de cada colaborador, o que facilita identificar, antes do fechamento da folha, quando um período está perto de vencer e a dobra do art. 137 passa a ser risco real. O mesmo cadastro também alimenta o cálculo automático de férias no motor de folha, aplicando a dobra sobre salário e terço quando for o caso, sem depender de um controle paralelo em planilha separada.