
O FGTS costuma ser tratado como um cálculo simples, 8% sobre o salário, mas duas situações recorrentes geram dúvida na prática: férias e 13º salário têm o mesmo percentual, só que nem toda parcela dessas duas verbas entra na base de cálculo. Separar o que é remuneratório do que é indenizatório é o que decide se o FGTS incide ou não, e um erro nessa separação tanto pode gerar recolhimento a menor, o tipo de coisa que aparece numa fiscalização, quanto recolhimento a maior, dinheiro parado sem necessidade nenhuma.
A regra geral: 8% sobre a remuneração
O art. 15 da Lei 8.036/1990 obriga você, como empregador, a depositar mensalmente o equivalente a 8% da remuneração paga ou devida ao empregado no mês anterior. A lei inclui expressamente, nesse conceito de remuneração, a gratificação de Natal, o 13º salário, e as demais parcelas de natureza salarial. Verbas de natureza indenizatória, por outro lado, ficam fora dessa base. Diferente do INSS e do IRRF, o FGTS não é descontado do salário do colaborador: é um encargo adicional, recolhido integralmente por você na conta vinculada em nome do empregado, sem reduzir o valor líquido que ele recebe.
Férias gozadas: incide sobre o valor e sobre o terço
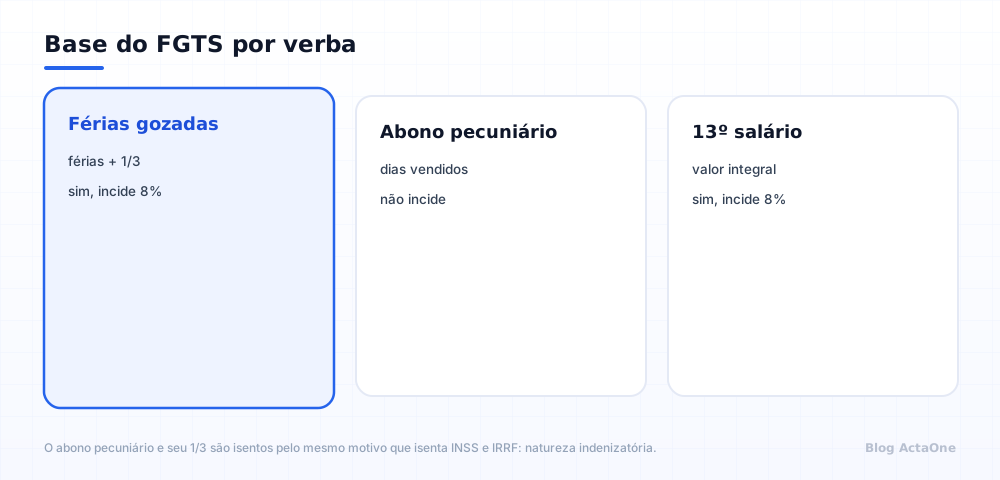
Quando o colaborador tira as férias, a remuneração paga durante o período de descanso tem natureza salarial, e o terço constitucional que acompanha esse pagamento segue a mesma natureza. Os dois compõem a base do FGTS: 8% sobre a soma da remuneração de férias mais o terço. Imagine, por exemplo, um colaborador com salário de R$ 3.000 que goza os 30 dias integrais de férias: ele recebe R$ 3.000 de remuneração de férias mais R$ 1.000 de terço constitucional, totalizando R$ 4.000, e o FGTS de 8% sobre essa base equivale a R$ 320.
Abono pecuniário: fora da base
O abono pecuniário, a venda de até 1/3 das férias prevista no art. 143 da CLT, tem natureza indenizatória, porque substitui o descanso por dinheiro em vez de remunerar trabalho ou repouso. Por isso, nem o abono em si nem o terço constitucional proporcional a ele entram na base do FGTS, no mesmo raciocínio que já os isenta de INSS e IRRF. Voltando ao exemplo anterior, se esse colaborador vender 10 dias de férias, apenas 20 dias são efetivamente gozados: a remuneração de férias nesse caso cai para R$ 2.000, com terço de R$ 666,67, totalizando R$ 2.666,67, e o FGTS de 8% sobre essa base equivale a R$ 213,33, bem menor do que os R$ 320 do cenário sem venda de dias. Simular esse tipo de comparação na calculadora de férias antes de decidir vender dias ajuda a visualizar o impacto no FGTS e no valor líquido recebido.
13º salário: incide no valor integral, em duas etapas
Diferente do INSS e do IRRF, que só são descontados na segunda parcela do 13º, o FGTS acompanha cada pagamento: 8% sobre o valor do adiantamento, quando ele é pago, e 8% sobre o valor da segunda parcela, quando ela é paga. Somados, o resultado equivale a 8% do 13º integral, só que com o depósito ocorrendo em dois momentos, não de uma vez só. Pegue um colaborador com direito a R$ 3.000 de 13º: ele recebe R$ 1.500 de adiantamento até novembro e mais R$ 1.500 de saldo em dezembro, e o FGTS incide separadamente em cada um, 8% sobre os R$ 1.500 do adiantamento (R$ 120) e 8% sobre os R$ 1.500 da segunda parcela (R$ 120), somando R$ 240, o mesmo resultado de aplicar 8% direto sobre o valor cheio de R$ 3.000.
Separar automaticamente o que é remuneração de férias efetivamente gozadas do que é abono pecuniário vendido é justamente onde a maioria das planilhas erra essa conta. Um motor de folha nativo aplica essa distinção sozinho a partir da opção de venda de dias registrada no período de férias, sem depender de uma fórmula manual replicada em cada competência.
Erros comuns no cálculo do FGTS
- Aplicar o FGTS sobre o total do abono pecuniário vendido, quando ele deveria ficar de fora da base.
- Esquecer o terço constitucional na base das férias efetivamente gozadas.
- Recolher o FGTS do 13º de uma vez só, na segunda parcela, em vez de recolher também sobre o valor do adiantamento.
- Confundir a base do FGTS com a base do INSS, que tem regra própria de dedução por parcela: o INSS não incide no adiantamento do 13º, mas o FGTS incide nos dois pagamentos.
- Não recalcular a base quando um afastamento no meio do mês reduz a remuneração de referência usada para as férias ou o 13º.
O terço vendido e o adiantamento do 13º levantam a mesma dúvida
Duas perguntas voltam com frequência quando esse cálculo é revisado. A primeira é se o terço de férias vendido no abono pecuniário também tem FGTS: não tem, porque ele acompanha a natureza indenizatória do abono, ficando fora da base do FGTS, do INSS e do IRRF, do mesmo jeito que os dias vendidos. A segunda é se o adiantamento do 13º, pago em novembro, gera FGTS mesmo sem o desconto de INSS e IRRF que só chega em dezembro: gera sim, porque o FGTS não segue a lógica de concentrar o desconto na segunda parcela, ele incide sobre cada pagamento efetivamente feito, inclusive sobre o adiantamento. Vale lembrar também que férias coletivas seguem exatamente a mesma base de FGTS das férias individuais, já que a natureza salarial da remuneração e do terço constitucional não muda com a forma de concessão do descanso, apenas com o volume de colaboradores envolvidos ao mesmo tempo.
Base separada, mesmo percentual
O percentual do FGTS não muda entre férias e 13º; o que muda é a composição da base em cada caso. Numa, você soma o terço e exclui o abono; na outra, soma as duas parcelas sem distinguir adiantamento de saldo, porque as duas entram igualmente na base. Confundir a natureza do abono pecuniário com a das férias gozadas é o erro mais frequente desse cálculo: uma folha que aplica 8% sobre o valor total de férias, incluindo o que foi vendido, recolhe FGTS a mais; uma que esquece o terço constitucional das férias efetivamente gozadas, recolhe a menos. O mesmo tipo de simulação vale para o 13º na calculadora de décimo terceiro, separando o valor do adiantamento do valor da segunda parcela antes de fechar a folha.
O ActaOne aplica essas duas bases automaticamente na apuração de férias e de 13º dentro do motor de folha nativo, separando o que tem natureza indenizatória do que tem natureza remuneratória para fins de FGTS, sem depender de ajuste manual em planilha. O mesmo motor também gera as guias e informações que alimentam o eSocial, mantendo coerência entre o valor calculado na folha e o valor efetivamente declarado ao governo.