
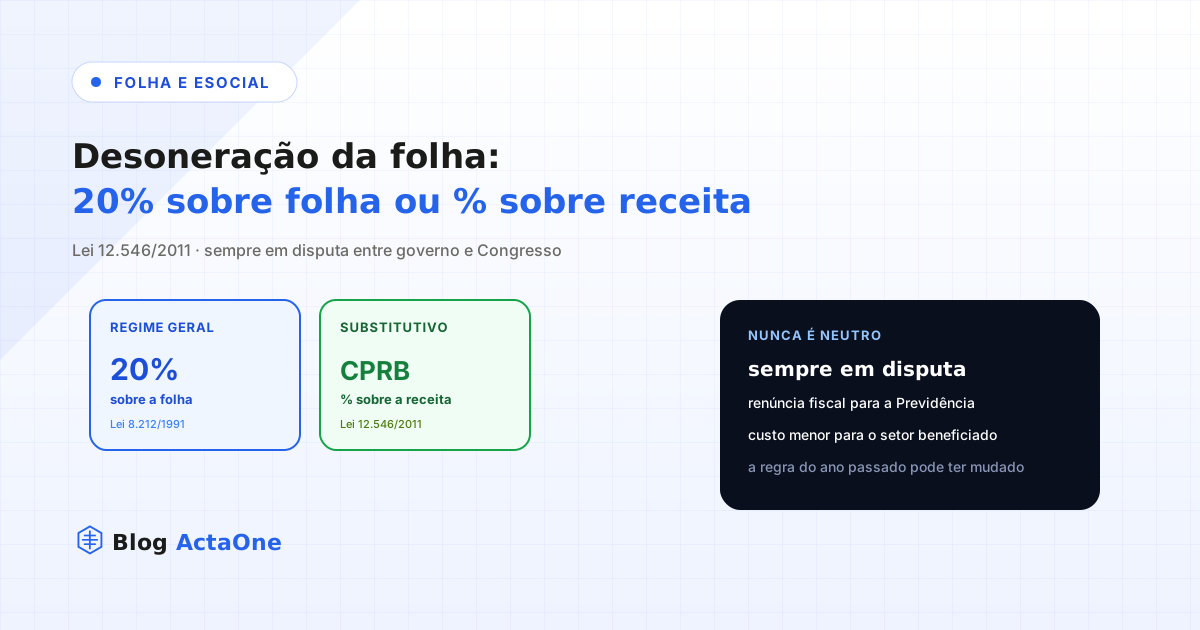
Desoneração da folha de pagamento é o nome dado à possibilidade de uma empresa substituir a contribuição previdenciária patronal padrão, de 20% sobre a folha de salários, por uma contribuição calculada sobre a receita bruta, em percentual bem menor. Na teoria, o objetivo declarado sempre foi o mesmo desde que a medida nasceu: reduzir o custo de contratar formalmente em setores que empregam muita gente e faturam relativamente pouco por funcionário, incentivando emprego formal em vez de penalizar quem tem folha de pagamento grande. Na prática, é um dos temas que mais vai e volta entre governo e Congresso, porque o efeito da mudança nunca é neutro: alguém sempre paga mais quando a conta é refeita.
O mecanismo, em termos simples
O regime geral da contribuição previdenciária patronal está na Lei 8.212/1991, e prevê alíquota de 20% incidente sobre o total da remuneração paga aos empregados. A desoneração, instituída pela Lei 12.546/2011, criou uma alternativa: em vez de recolher esses 20% sobre a folha, determinados setores passaram a poder recolher a Contribuição Previdenciária sobre a Receita Bruta, a CPRB, calculada sobre o faturamento da empresa, com alíquota bem menor que os 20% originais.
| Regime geral (20% sobre folha) | Regime substitutivo (CPRB sobre receita bruta) | |
|---|---|---|
| Base de cálculo | Total da remuneração paga aos empregados | Receita bruta da empresa, com algumas exclusões previstas em lei |
| Quem tende a se beneficiar | Empresas com poucos empregados e receita alta por funcionário | Empresas intensivas em mão de obra, com folha alta em relação ao faturamento |
| Quem tende a pagar mais migrando | — | Empresas com margem de lucro baixa e receita elevada, mesmo com poucos empregados |
| Base legal | Lei 8.212/1991 | Lei 12.546/2011, com alterações e prorrogações posteriores |
Essa comparação explica por que a desoneração nunca é uma vantagem automática para todo mundo dentro do mesmo setor: uma empresa com faturamento alto e folha relativamente pequena pode pagar mais migrando para a CPRB do que continuaria pagando sobre a folha, enquanto uma empresa do mesmo setor com folha grande e faturamento mais modesto tende a economizar bastante com a substituição.
Quais setores tradicionalmente tiveram acesso à desoneração
Desde a criação do regime, a lista de atividades autorizadas a optar pela CPRB variou conforme sucessivas alterações legislativas, mas alguns setores apareceram de forma recorrente entre os beneficiados ao longo dos anos: tecnologia da informação e comunicação, construção civil, transporte, e diversos segmentos industriais intensivos em mão de obra, como confecção e calçados, geralmente listados em anexo específico da própria lei. Como essa lista foi alterada mais de uma vez, incluindo e excluindo atividades em momentos diferentes, e como a alíquota aplicável também variou por setor e por período, o único jeito seguro de saber se uma atividade específica está autorizada, e a qual alíquota, é consultar a redação vigente da lei e das normas complementares no momento em que a apuração precisar ser feita, e não se basear numa lista de anos atrás.
Por que o tema nunca se resolve de vez
A desoneração da folha é, do ponto de vista do orçamento público, uma renúncia fiscal: cada real que deixa de entrar como contribuição patronal sobre a folha, e passa a entrar como um percentual menor sobre a receita, é um real que o governo federal registra como receita previdenciária não arrecadada. Isso coloca a área econômica do governo, historicamente, na posição de quem quer reduzir ou extinguir o benefício, alegando impacto no financiamento da Previdência Social. Do outro lado, os setores beneficiados, e os parlamentares que os representam, defendem a manutenção ou a ampliação do regime, argumentando que ele preserva empregos formais em atividades que, sem a redução de custo, teriam mais incentivo para a informalidade ou para a automação.
Esse embate já se repetiu várias vezes desde 2011, com o regime sendo criado, ampliado, restringido, prorrogado e parcialmente reintroduzido em formatos híbridos ao longo dos anos, por meio de medidas provisórias e leis que se sucederam. Esse histórico de idas e vindas é o próprio motivo pelo qual não existe, hoje, uma resposta definitiva e estável sobre quem tem direito e a que alíquota, válida para sempre: a resposta certa é sempre a legislação em vigor no momento da apuração, porque a próxima mudança de rota, seja para ampliar, seja para restringir a desoneração, tende a acontecer de novo.
Não confundir com a reforma tributária do consumo
Vale separar dois debates que aparecem misturados no noticiário. A reforma tributária que unificou tributos sobre o consumo, criando o IBS e a CBS para substituir PIS, Cofins, ICMS e ISS, é um processo totalmente diferente da discussão sobre desoneração da folha, que trata especificamente da contribuição previdenciária patronal sobre a remuneração de empregados. Uma empresa pode acompanhar a transição do novo sistema de tributos sobre consumo sem que isso tenha qualquer relação direta com o fato de ela estar, ou não, num regime de desoneração da folha para efeitos de INSS patronal. Tratar as duas discussões como se fossem a mesma reforma é um erro comum de quem só acompanha o tema pelas manchetes.
O que o Departamento Pessoal precisa monitorar
Para quem opera folha de pagamento, o ponto prático não é discutir a política econômica por trás da desoneração, é garantir que a empresa está apurando a contribuição patronal pelo regime correto, sabendo que essa resposta pode mudar de um ano-calendário para outro. Isso exige acompanhar, junto à contabilidade ou à área fiscal responsável, se a atividade da empresa continua na lista de setores autorizados, qual é a alíquota vigente da CPRB naquele período, e se a empresa optou de fato pelo regime substitutivo ou permanece no regime geral, porque em muitos casos essa opção não é automática nem definitiva para sempre.
Um erro real e recorrente é a empresa continuar calculando pelo regime que usava no ano anterior, sem revalidar se aquela regra ainda está em vigor da mesma forma, porque uma prorrogação vencida ou uma mudança de alíquota que passou despercebida gera recolhimento a menor, com risco de autuação e cobrança retroativa quando o Fisco cruzar os dados declarados na EFD-Reinf e no eSocial com o valor efetivamente recolhido.
O que fica de takeaway
A desoneração da folha resolve um problema real, o custo de empregar formalmente em setores intensivos em mão de obra, mas nunca deixou de ser um tema em disputa, porque ela redistribui, e não elimina, o custo da Previdência Social. Para o DP, a régua prática é simples de enunciar e difícil de manter: nunca assumir que a regra do ano passado continua valendo sem confirmar, porque esse é exatamente o tipo de obrigação que muda de novo, com razoável frequência, entre um ano-calendário e o seguinte.