
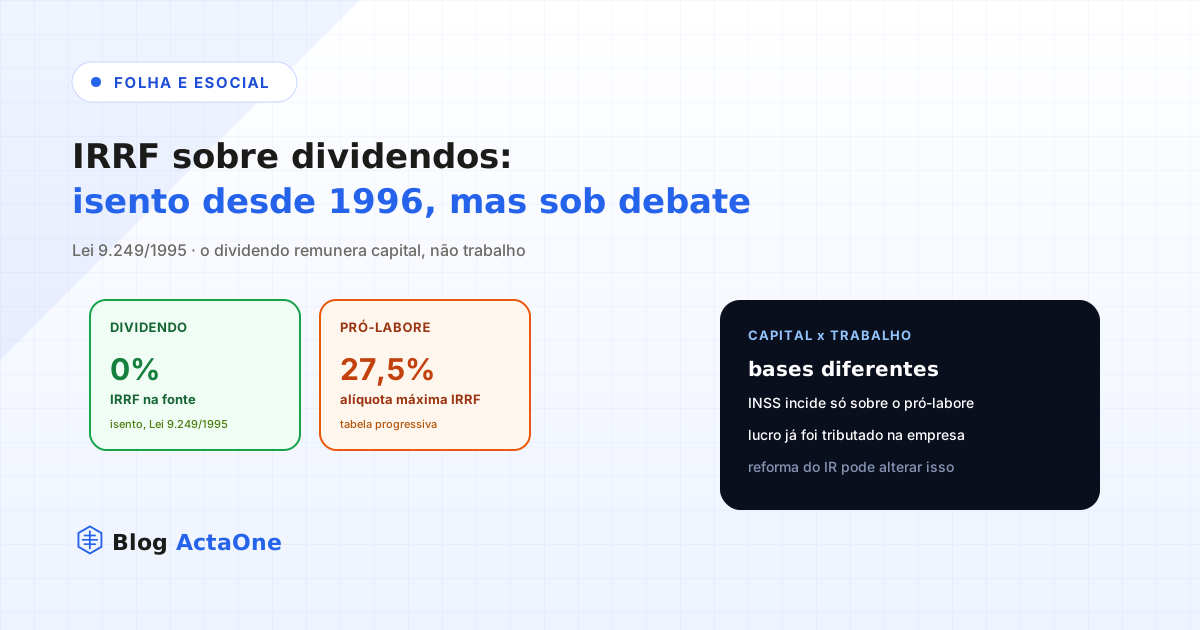
Lucros e dividendos pagos por uma empresa aos próprios sócios não sofrem retenção de Imposto de Renda desde 1996, e essa isenção é uma das regras tributárias mais estáveis do país, mesmo estando na mira de praticamente toda discussão de reforma do Imposto de Renda dos últimos anos. Entender por que ela existe, e o que de fato está em discussão para mudar, evita tanto o alarme prematuro de quem lê uma notícia isolada quanto a suposição de que "dividendo nunca vai pagar imposto", como se a regra fosse imutável por definição.
De onde vem a isenção
A regra está na Lei 9.249/1995, que determinou que os lucros ou dividendos calculados com base em resultados apurados a partir de 1996, pagos ou creditados pela pessoa jurídica, não ficam sujeitos à incidência do Imposto de Renda na fonte, nem entram na base de cálculo do Imposto de Renda do sócio ou acionista que os recebe, seja ele pessoa física ou jurídica, residente no Brasil ou no exterior. A lógica por trás dessa isenção é evitar a bitributação: o lucro da empresa já foi tributado uma vez, na própria pessoa jurídica, pelo IRPJ e pela CSLL, antes de ser distribuído. Taxar de novo o mesmo valor na saída significaria, nessa leitura, tributar o mesmo resultado duas vezes.
O limite da isenção no lucro presumido
Um detalhe que gera dúvida recorrente é até que ponto a distribuição continua isenta quando a empresa apura o Imposto de Renda pelo lucro presumido, em vez do lucro real. Nesse regime, a distribuição é isenta até o valor da base de cálculo presumida, já deduzidos os tributos incidentes sobre ela. Quando a empresa distribui um valor maior do que esse limite, o excedente só continua isento se ela conseguir demonstrar, por meio de escrituração contábil regular, que o lucro efetivo apurado no período foi de fato superior ao lucro presumido. Sem essa comprovação contábil, o valor que passa do limite deixa de ter amparo automático na isenção e pode ser questionado pela fiscalização como uma distribuição disfarçada de outra forma de remuneração.
A diferença entre pró-labore e dividendo
Essa isenção também explica por que sócios de empresas menores costumam estruturar a própria remuneração combinando um pró-labore baixo com uma distribuição de lucros mais alta. O pró-labore remunera o trabalho de gestão que o sócio exerce na empresa, e funciona, para fins tributários, como um salário: sofre desconto de INSS, tanto a parte do sócio quanto a contribuição patronal, e de IRRF pela tabela progressiva, igual a qualquer outro rendimento do trabalho. O dividendo, ao contrário, remunera o capital investido, não o trabalho, e por isso segue a isenção já descrita.
| Pró-labore | Dividendos | |
|---|---|---|
| O que remunera | O trabalho de gestão do sócio na empresa | O capital investido, proporcional à participação societária |
| INSS | Incide, sobre o sócio e como encargo patronal | Não incide |
| IRRF | Incide, pela tabela progressiva mensal | Isento, desde a Lei 9.249/1995 |
| Base para o cálculo | Valor fixado pela empresa, sujeito ao piso do INSS | Lucro apurado, distribuído conforme a participação de cada sócio |
Essa diferença de tratamento é exatamente o que motiva, ciclo após ciclo, novas propostas para taxar dividendos: quanto maior a distância entre a carga tributária de quem vive de salário e a de quem vive de distribuição de lucro, mais essa assimetria volta a aparecer nas discussões sobre justiça tributária e concentração de renda.
O que está em discussão na reforma do Imposto de Renda
Diferente da reforma tributária do consumo, que trata da unificação de tributos como PIS, Cofins, ICMS e ISS em torno do IBS e da CBS, a discussão sobre taxar dividendos pertence a um debate separado, o da reforma do Imposto de Renda. Propostas com esse objetivo já tramitaram no Congresso Nacional em anos recentes, geralmente prevendo alguma forma de tributação sobre valores distribuídos a sócios, combinada com ajustes na tributação da própria pessoa jurídica para compensar o efeito e evitar aumento de carga total.
Esses desenhos têm variado bastante ao longo do tempo: já apareceram formatos com retenção na fonte sobre o valor distribuído, formatos que só afetariam distribuições acima de um determinado valor mensal, e formatos combinados com redução de alíquotas do IRPJ para equilibrar a mudança. Como o texto final, a alíquota e a data de entrada em vigor de qualquer alteração desse tipo dependem do que for efetivamente aprovado e sancionado, e esse é um tema que muda de posição a cada nova tentativa de reforma, o caminho mais seguro é sempre confirmar, na legislação vigente no momento da distribuição, se a isenção da Lei 9.249/1995 ainda está em vigor da forma descrita aqui, ou se já foi alterada por uma lei posterior.
Por que isso importa para o Departamento Pessoal
Ainda que a distribuição de lucros não seja, tecnicamente, uma rubrica de folha de pagamento, o tema aparece com frequência na rotina de quem cuida de RH e DP em empresas menores, porque a linha entre pró-labore e dividendo é também a linha entre o que passa pela folha e o que não passa. Um erro comum é classificar como distribuição de lucro um valor que, na prática, remunera trabalho contínuo do sócio na operação da empresa, sem relação alguma com o resultado apurado no período. Quando a fiscalização identifica esse padrão, ela pode reclassificar o valor como remuneração do trabalho, sujeitando-o retroativamente a INSS e IRRF, com multa e juros sobre todo o período.
Por isso, mesmo quando a decisão final sobre a distribuição é da contabilidade e da diretoria, é comum que o Departamento Pessoal seja quem primeiro percebe a inconsistência, especialmente quando o pró-labore fixado é claramente incompatível com a função exercida pelo sócio no dia a dia, ou quando ele é o único responsável pela operação e ainda assim recebe um pró-labore simbólico.
O que fica de takeaway
A isenção do IRRF sobre lucros e dividendos é regra desde 1996 e continua valendo enquanto não houver lei posterior que a revogue ou limite. O que muda, ciclo após ciclo de reforma tributária, é a insistência do debate público em tentar equilibrar essa isenção com a carga tributária mais alta que incide sobre quem recebe salário ou pró-labore. Acompanhar esse debate é importante, mas decidir com base numa proposta ainda em tramitação, em vez da lei efetivamente em vigor, é o erro mais comum de quem se apressa para reagir a cada nova notícia sobre o assunto.