
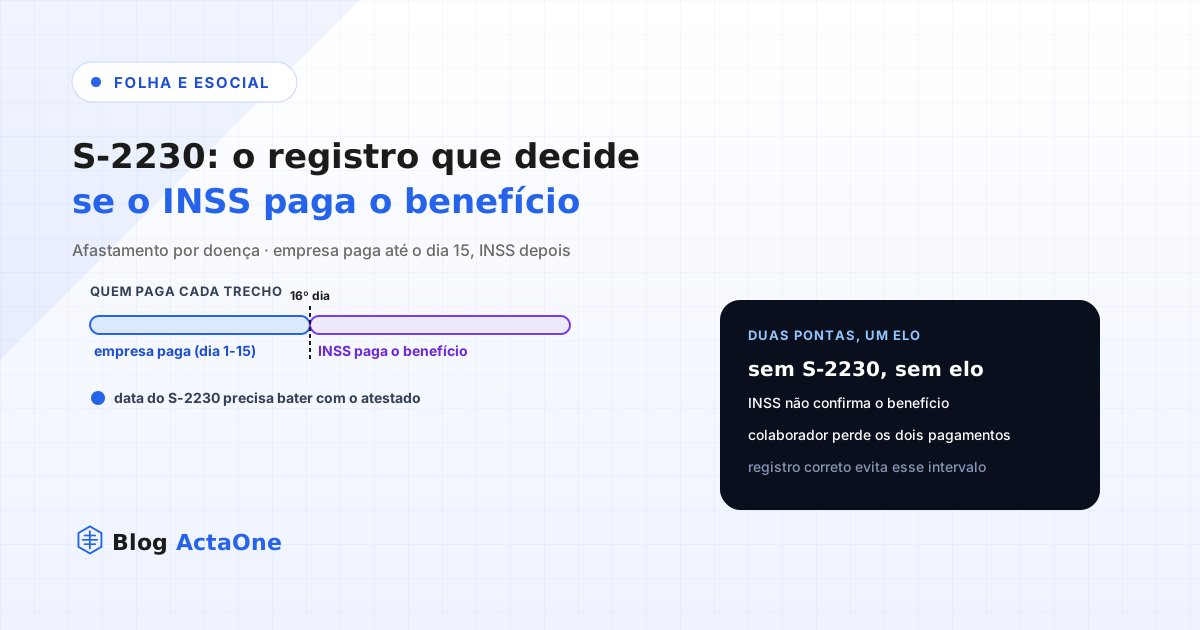
Um afastamento por doença registrado com atraso, ou com a data errada, não é só um problema de organização interna do RH: é um dos motivos mais comuns de o colaborador ficar sem receber nada durante semanas, porque a empresa já parou de pagar e o INSS ainda não reconheceu o direito ao benefício. O evento S-2230 do eSocial é o elo entre essas duas pontas, e tratá-lo como uma formalidade a mais na rotina de ausências é subestimar o quanto ele pesa na vida de quem está doente e sem renda.
Os primeiros 15 dias são da empresa, o resto é do INSS
Quando um colaborador fica incapacitado para o trabalho por doença ou acidente não relacionado à atividade profissional, a legislação previdenciária divide a responsabilidade pelo pagamento em duas partes. Os primeiros 15 dias de afastamento continuam sendo pagos pela própria empresa, como se fosse salário normal. A partir do 16º dia, se a incapacidade persistir, passa a ser o INSS quem paga, por meio do benefício hoje chamado de auxílio por incapacidade temporária, o antigo auxílio-doença. Essa divisão não muda; o que muda é o processo que liga o fim do pagamento pela empresa ao início do pagamento pelo INSS, e é exatamente nesse ponto que o S-2230 entra.
O que o S-2230 precisa informar corretamente
O evento de afastamento temporário registra, entre outros dados, o motivo do afastamento, a data de início e, quando aplicável, a data prevista ou efetiva de retorno. Para que o INSS processe o pedido de benefício sem entrave, esses dados precisam estar alinhados com o que consta no atestado ou laudo médico apresentado pelo colaborador, e coerentes com qualquer outro documento relacionado, como a Comunicação de Acidente de Trabalho, quando o afastamento tiver essa origem. Uma data de início divergente entre o que a empresa registrou no eSocial e o que o atestado médico comprova já é suficiente para gerar uma pendência na análise do benefício, porque é exatamente essa data que o INSS usa para calcular quando os 15 dias pagos pela empresa terminam e quando o benefício deveria começar.
| Etapa | Quem paga | O que precisa estar correto |
|---|---|---|
| Dia 1 ao 15 do afastamento | Empresa, como salário | Data de início do afastamento registrada corretamente desde o primeiro dia |
| A partir do 16º dia | INSS, via benefício por incapacidade | S-2230 enviado, com motivo e datas coerentes com o atestado ou laudo apresentado |
| Encerramento do afastamento | Retomada do pagamento pela empresa | Data de retorno atualizada no eSocial, sem conflito com a competência de folha em andamento |
O prazo de envio não pode esperar o conforto da rotina mensal
O eSocial trabalha, para a maioria dos eventos sem prazo específico definido, com a regra geral de envio até o dia 15 do mês seguinte ao fato gerador. Isso costuma dar uma falsa sensação de tranquilidade para quem lida com afastamentos, como se houvesse sempre várias semanas de folga para regularizar o evento. Essa folga, porém, encolhe rapidamente quando o afastamento se estende e passa a impactar diretamente o cálculo da folha da competência em andamento, porque nesse caso o evento deve ser enviado antes mesmo do fechamento daquela folha, sem esperar o prazo padrão do mês seguinte. Um afastamento iniciado no começo do mês e registrado só depois do fechamento da competência corre o risco de gerar uma folha calculada sem refletir a ausência, além de atrasar exatamente o dado que o INSS precisa para dar sequência ao pedido de benefício do colaborador.
O que acontece quando o registro atrasa ou está incorreto
O cenário mais frequente, e mais difícil de reverter rapidamente, é o seguinte: a empresa para de pagar o colaborador depois do 15º dia de afastamento, presumindo corretamente que essa responsabilidade passou a ser do INSS, mas o S-2230 correspondente ainda não foi enviado, ou foi enviado com uma data de início divergente da que consta no atestado. Sem esse dado disponível e coerente, o INSS não tem como confirmar automaticamente que a empresa já cumpriu sua parte, e o pedido de benefício fica pendente de análise complementar, ou é negado por falta de informação suficiente. O colaborador, nesse intervalo, fica exatamente na pior posição possível: sem salário da empresa, que já parou de pagar, e sem benefício do INSS, que ainda não confirmou o direito.
Esse tipo de situação costuma ser resolvido depois, com o colaborador ou a empresa apresentando recurso ou complementando a documentação, mas o tempo perdido nesse meio de caminho é justamente o tempo em que a pessoa mais precisava de alguma renda chegando. Um registro correto e dentro do prazo evita esse intervalo por completo, porque o INSS recebe o dado de que precisa no momento em que precisa, sem depender de retificação posterior.
A analogia que ajuda a fixar a prioridade
Vale pensar no S-2230 não como um evento de folha entre outros, mas como o documento que substitui, hoje, o que antes exigia um formulário em papel levado pessoalmente até uma agência do INSS. A diferença é que, quando esse envio depende do RH da empresa, e não do próprio trabalhador, a responsabilidade de garantir que ele aconteça direito também é da empresa, mesmo que o benefício em si seja pago a outra pessoa. É uma obrigação de meio que produz um efeito de fim inteiramente na vida de quem está afastado.
O que muda com um afastamento bem registrado desde o início
Quando o afastamento nasce corretamente identificado, com motivo, data de início e documentação coerente entre si desde o primeiro dia, o restante do processo tende a fluir sem sobressaltos: a empresa paga os 15 primeiros dias, o S-2230 é enviado dentro do prazo aplicável, e o INSS consegue processar o pedido de benefício sem pendência de dado. É esse fluxo simples, sem retrabalho e sem intervalo de renda para o colaborador, que separa um DP que trata o eSocial como burocracia de um DP que entende o quanto aquele registro pesa para quem está do outro lado, doente e esperando o próximo pagamento.
No ActaOne, o fluxo de afastamento já integra o cadastro da ausência à geração e ao acompanhamento do evento correspondente do eSocial, com status visível até a confirmação de aceite, para que nenhuma competência avance com um S-2230 pendente de envio ou de retorno sem que alguém tenha visto isso primeiro.