
Vale-refeição, plano de saúde, auxílio-creche, seguro de vida, bônus de indicação: a lista de benefícios que uma empresa oferece cresce, e cada item tem um efeito diferente na folha. Tratar todos como "custo fixo mensal" ignora a pergunta que define o cálculo inteiro: esse benefício tem natureza salarial ou não? A resposta muda o que entra na base de INSS, FGTS e IRRF, e o que reflete nas férias e no 13º.
A pergunta que muda tudo
Um benefício de natureza salarial integra a remuneração: entra na base de INSS, FGTS e IRRF, e reflete em férias, 13º, aviso e verbas rescisórias. Um benefício de natureza indenizatória (ou utilidade não salarial) fica de fora de tudo isso, porque a legislação entende que ele não é uma contraprestação pelo trabalho, e sim um custeio de algo que o colaborador precisa para exercer a função ou para o seu bem-estar.
O que define a natureza não é o nome do benefício, e sim como ele é concedido e o que a legislação diz sobre aquele tipo. O mesmo "vale-refeição" pode ser não salarial (dentro do PAT, ou como utilidade não salarial pós-Reforma) ou salarial (concedido em dinheiro de forma habitual, fora de programa). Por isso, olhar só a etiqueta do benefício na folha e presumir a natureza a partir do nome é o primeiro passo de um enquadramento errado.
Exemplos por natureza
Tende a ficar fora da folha (não salarial):
- Vale-transporte (Lei 7.418/85).
- Vale-refeição e vale-alimentação dentro do PAT.
- Plano de saúde e odontológico oferecido à categoria (CLT, art. 458, § 2º).
- Educação, seguro de vida em grupo, previdência privada complementar.
- Auxílio-creche nos limites da CLT.
Tende a entrar na folha (salarial):
- Prêmios pagos com habitualidade fora das hipóteses de exclusão.
- Gratificações ajustadas e habituais.
- Comissões.
- Adiantamentos e vantagens pagas em dinheiro de forma contínua sem base legal de exclusão.
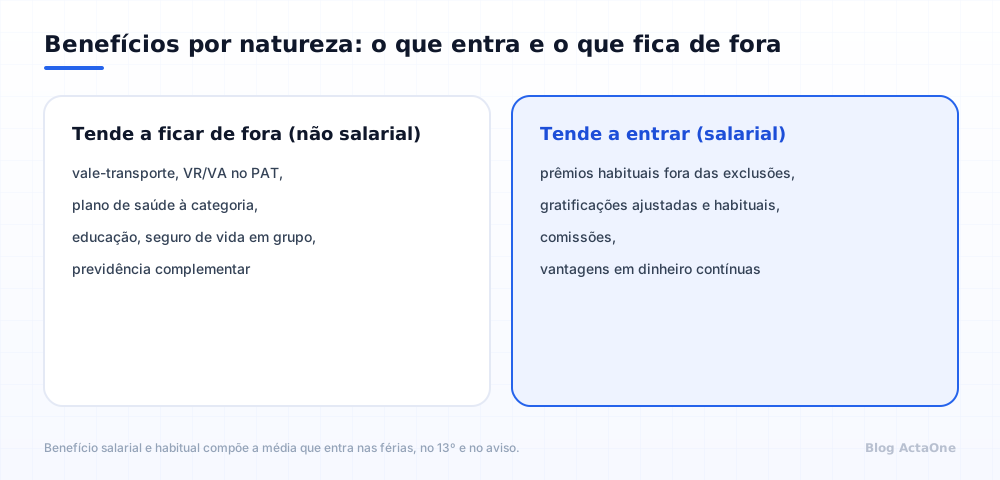
A linha que separa as duas listas não é o valor do benefício, e sim a forma da concessão. Um prêmio pago uma única vez, de forma eventual, tem tratamento diferente do mesmo prêmio pago todo mês de forma previsível: a habitualidade é o que aproxima um benefício da natureza salarial, mesmo quando ele nasce como uma liberalidade da empresa.
O caso do benefício descontado do colaborador
Quando o colaborador participa do custeio, como uma parte do plano de saúde ou o próprio vale-transporte, esse valor entra como desconto na folha, não como provento. Se o benefício é 100% pago pela empresa, ele não aparece como valor recebido pelo colaborador: aparece como custo da empresa, e no eSocial como rubrica informativa quando exigido pelo layout do evento. Isso costuma confundir quem está acostumado a pensar em benefício como sinônimo de "algo que soma no contracheque", quando na prática boa parte do valor nunca passa pelas mãos do colaborador em dinheiro.
Reflexo em outras verbas
Se o benefício é salarial e habitual, ele compõe a média que entra nas férias, no 13º e no aviso prévio. Esquecer esse reflexo é um erro comum: a empresa paga o benefício todo mês, mas não o soma na média das verbas que dependem dela, e o colaborador recebe férias ou 13º calculados sobre uma base menor do que deveria. Esse tipo de erro raramente é notado no mês em que acontece, porque o valor da diferença é pequeno isoladamente; ele se acumula e só fica evidente numa reclamação trabalhista, quando alguém soma o passivo dos últimos anos.
Erros comuns de enquadramento
Alguns padrões de erro aparecem com frequência quando o impacto do benefício na folha não é revisado com cuidado:
- Presumir a natureza pelo nome do benefício, sem checar como ele é efetivamente concedido àquela categoria ou àquele colaborador específico.
- Esquecer o reflexo na média de férias e 13º quando o benefício salarial é pago com habitualidade.
- Lançar o benefício como provento quando ele é 100% custeado pela empresa, inflando artificialmente o bruto do colaborador sem necessidade.
- Somar duas vezes um benefício que já compõe o líquido da folha e também é lançado, cheio, num outro controle financeiro paralelo.
A natureza de cada benefício
No ActaOne, cada benefício tem um campo de impacto na folha: se não entra, se entra como crédito (somado ao líquido por fora do bruto, como o salário-família) ou se compõe a base. O motor de folha usa essa marcação para decidir o que entra em INSS, IRRF e FGTS e o que reflete nas médias, sem depender de alguém lembrar manualmente de aplicar a regra certa em cada competência. No fechamento, a lista de Benefícios consolida os valores por tipo e vínculo, e um benefício que já está no líquido da Folha é lançado no financeiro com valor zero e observação, para não contar duas vezes.
Benefício não é uma linha de custo com um valor só. É uma linha com uma natureza, e é a natureza que decide se ele mexe no INSS, no FGTS, no IRRF e nas médias.
Sem essa distinção, o erro sai em uma de duas direções: a folha infla a base de encargos com um benefício que deveria ficar de fora, ou deixa de refletir nas férias e no 13º um valor que, na prática, sempre foi salarial. As duas direções custam dinheiro, só que em momentos diferentes: uma no encargo pago todo mês, a outra num passivo que só aparece quando alguém for embora.