
O 13º salário é uma das obrigações mais previsíveis do calendário de departamento pessoal, e ainda assim volta a gerar dúvida todo ano nos mesmos três pontos: quando pagar cada parcela, o que exatamente entra na base e por que a primeira parcela sai "cheia" enquanto a segunda vem visivelmente menor. As respostas cabem em duas leis curtas, mas só fazem sentido quando lidas juntas.
O que é e quem tem direito a receber
A gratificação de Natal foi instituída pela Lei 4.090/1962: todo empregado tem direito a uma gratificação equivalente a 1/12 da remuneração devida em dezembro, multiplicado pelo número de meses trabalhados no ano, considerando como mês inteiro qualquer fração igual ou superior a 15 dias. Aprendiz e trabalhador intermitente também têm esse direito, e a proporcionalidade simplesmente acompanha o tempo de vínculo dentro do ano civil, sem exigir nenhum requisito adicional além do próprio contrato de trabalho.
As duas parcelas e seus prazos
A Lei 4.749/1965 dividiu o pagamento em dois momentos, cada um com sua própria composição:
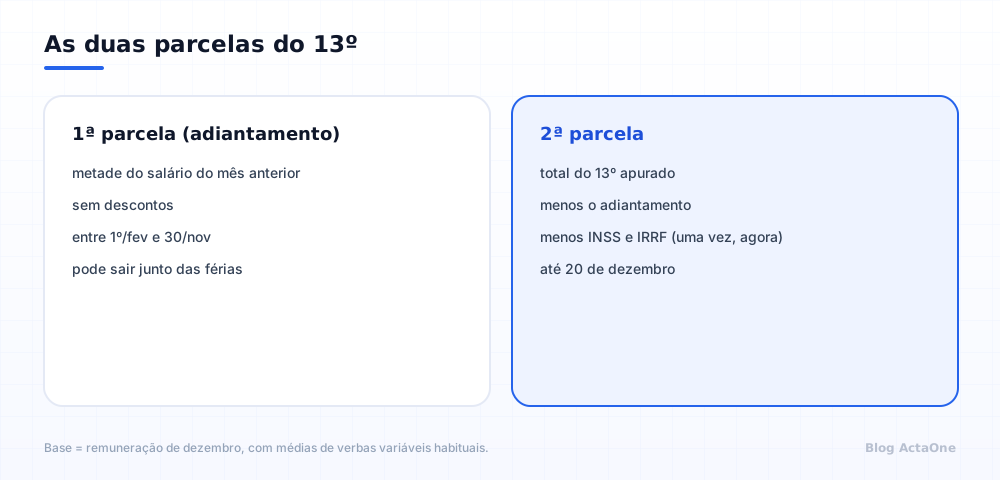
- 1ª parcela, o adiantamento: paga entre 1º de fevereiro e 30 de novembro, corresponde a metade do salário do mês anterior, sem nenhum desconto. Pode ser antecipada junto das férias, quando o empregado faz esse requerimento em janeiro.
- 2ª parcela: paga até 20 de dezembro, corresponde ao valor total do 13º apurado, menos o adiantamento já pago e menos os descontos de INSS e IRRF, que só incidem agora.
Esses prazos são legais, não contratuais, e por isso não se movem por conveniência de caixa da empresa. Pagar fora deles é infração administrativa perante a fiscalização do trabalho, e o atraso específico da segunda parcela ainda abre discussão sobre multa, já que a gratificação de Natal tem tratamento próprio quanto a isso.
Vale reforçar que os dois prazos são independentes um do outro. Pagar a primeira parcela em outubro, antes do limite de 30 de novembro, não altera em nada o prazo da segunda, que continua até 20 de dezembro. E se, por qualquer motivo, a empresa optar por não fazer o adiantamento, o colaborador ainda tem direito ao valor integral do 13º pago de uma vez só até 20 de dezembro, já com os descontos de INSS e IRRF aplicados sobre o total, sem que isso configure irregularidade, desde que o pagamento único respeite esse prazo final.
O que entra na base de cálculo
A base é a remuneração de dezembro, incluindo as médias de verbas variáveis quando forem habituais, como horas extras, adicional noturno, comissões e gratificações. Se o colaborador recebe apenas salário fixo, a base é o próprio salário do mês; se existe parte variável recorrente ao longo do ano, a média desse período entra somada ao fixo antes de aplicar a fração de 1/12.
Esse ponto costuma ser negligenciado justamente porque o 13º parece, à primeira vista, um cálculo fixo e automático. Ele deixa de ser automático no momento em que o colaborador tem qualquer verba variável habitual, porque aí a base de dezembro precisa refletir a média real do ano, não apenas o salário-base do contrato.
Por que a primeira parcela vem "cheia"
INSS e IRRF do 13º incidem uma única vez, na segunda parcela, sobre o valor total da gratificação. O INSS do 13º, aliás, é calculado separadamente do INSS do salário do mês corrente, com a própria tabela progressiva aplicada isoladamente sobre esse valor. É por isso que o adiantamento sai sem nenhum desconto, parecendo generoso, enquanto a segunda parcela concentra toda a mordida de uma vez: total do 13º, menos o adiantamento já recebido, menos INSS, menos IRRF.
Esse desenho explica também por que muitos colaboradores estranham o valor de dezembro: a soma nominal das duas parcelas até pode bater com a expectativa, mas a segunda, isoladamente, parece pequena demais porque ela é onde os descontos e o abatimento do adiantamento se concentram ao mesmo tempo.
O 13º na rescisão e em afastamentos
Na rescisão, o 13º proporcional é pago junto das demais verbas, na mesma lógica de 1/12 por mês trabalhado no ano, com a fração de 15 dias contando como mês inteiro, salvo na dispensa por justa causa, hipótese em que o direito ao proporcional se perde inteiro. Já em afastamentos, a régua muda conforme quem está pagando o salário naquele momento: os primeiros 15 dias de um afastamento por doença ainda contam para o 13º, porque a empresa continua remunerando o colaborador; a partir do 16º dia, quando o auxílio-doença previdenciário assume o pagamento, esse período deixa de contar para o cálculo feito pela empresa. Licença-maternidade é a exceção que conta integralmente, porque o contrato não se suspende nesse caso.
O 13º em duas datas, dentro do mesmo fechamento
No ActaOne, o 13º é uma lista da etapa de Fechamento, filtrada pela competência de pagamento que coincide com o mês aberto naquele momento. O cálculo é feito em um modal com dois campos separados, ano-base (o ano-calendário ao qual o 13º se refere) e competência de pagamento, e essa competência não aceita data retroativa, o que evita lançar um 13º numa competência que já ficou no passado. A segunda parcela usa um snapshot do cálculo já gravado, não recalcula ao vivo a partir de números que podem ter mudado depois, e o lançamento pode ser excluído até a etapa de Fechamento ser concluída, caso algum ajuste ainda seja necessário.
A segunda parcela é, de longe, onde o cálculo manual mais falha, porque ela concentra tudo de uma vez: o total apurado no ano, o abatimento do adiantamento já pago e os dois descontos que só entram naquele momento específico. Tratar as duas parcelas como um cálculo contínuo, e não como duas planilhas isoladas fechadas em momentos diferentes do ano, é o que evita a divergência que costuma aparecer em dezembro, quando o colaborador confere o valor recebido contra o que esperava.
As datas do 13º são de lei, adiantamento até 30 de novembro e segunda parcela até 20 de dezembro, e o planejamento de caixa da empresa precisa se organizar em torno delas, não o contrário. Para conferir o valor líquido da segunda parcela sem depender de planilha, use a calculadora de 13º salário, gratuita e sem cadastro.