
A participação nos lucros e resultados é vantajosa para os dois lados: não integra a remuneração do colaborador, é isenta de vários encargos que normalmente incidiriam sobre um bônus comum, e ainda tem tributação de IRRF reduzida em relação à tabela mensal do salário. Só que essas vantagens inteiras só se sustentam enquanto as regras da Lei 10.101/2000 forem seguidas à risca. Fora delas, o valor pago pode ser reclassificado como salário disfarçado, com todos os encargos cobrados de volta, agora com juros e multa.
O acordo é pré-requisito, não formalidade
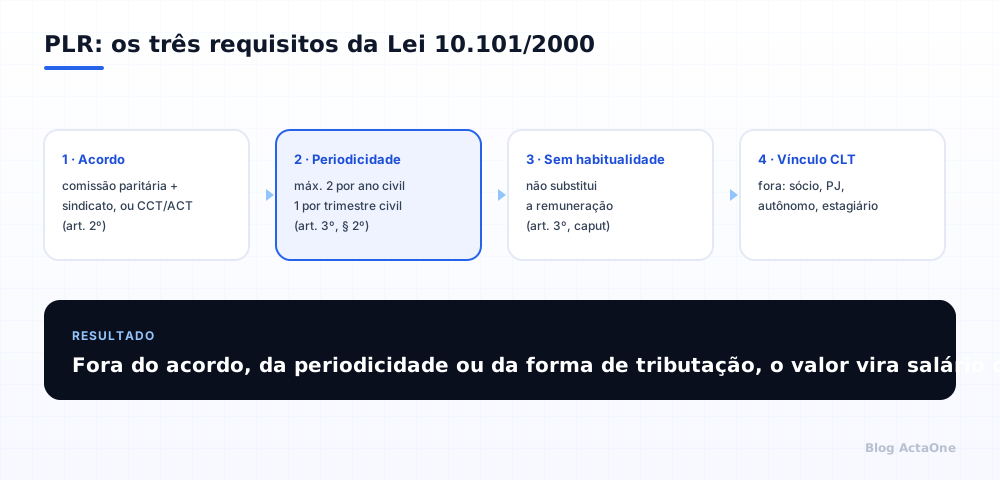
A PLR não pode nascer como um bônus decidido unilateralmente pela empresa, por mais bem-intencionado que seja. O art. 2º da Lei 10.101/2000 exige que ela seja negociada por um destes dois caminhos: uma comissão paritária escolhida pelas partes, com um representante indicado pelo sindicato da categoria, ou uma convenção ou acordo coletivo de trabalho firmado diretamente com a entidade sindical. Qualquer um dos dois serve, mas um deles precisa existir de fato, com instrumento assinado.
O que esse instrumento precisa conter também é definido em lei: regras claras e objetivas sobre os direitos de cada grupo, os mecanismos de aferição dos resultados que vão gerar o pagamento, e a periodicidade da distribuição ao longo do ano. Empresa que distribui PLR sem esse documento, ou com um documento vago demais para ser fiscalizado, está distribuindo um bônus com o nome errado.
Os mecanismos de aferição costumam combinar metas coletivas, como faturamento, produtividade ou redução de acidentes, com metas específicas por área ou por indicador de desempenho. O que a lei exige não é um tipo específico de meta, e sim que a régua usada para calcular o valor de cada colaborador esteja escrita no próprio acordo, de um jeito que qualquer pessoa consiga verificar depois se o resultado foi ou não atingido, sem depender de um critério subjetivo decidido só pela empresa no momento do pagamento.
Periodicidade: no máximo dois pagamentos por ano
O art. 3º, § 2º da lei limita a distribuição a duas parcelas no mesmo ano civil, com o intervalo mínimo de um trimestre civil entre elas. Trimestre civil, aqui, é o bloco fixo do calendário, janeiro a março, abril a junho, julho a setembro, outubro a dezembro, e não uma contagem de "três meses corridos" a partir da data do último pagamento. Pagar três vezes no mesmo ano, ou pagar duas vezes dentro do mesmo trimestre, descaracteriza a PLR daquele pagamento excedente, ainda que o acordo coletivo esteja em ordem.
As isenções que tornam a PLR vantajosa
Sobre a PLR paga nos termos da lei, e só nesses termos, valem as seguintes isenções:
- Não incide INSS, nem a parte descontada do empregado, nem a contribuição patronal.
- Não incide FGTS.
- Não integra o salário para efeito nenhum, o que inclui férias, 13º, aviso prévio e verbas rescisórias em geral.
- O IRRF é calculado por uma tabela progressiva própria e exclusiva na fonte, prevista em anexo da própria Lei 10.101/2000, totalmente separada da tabela mensal aplicada sobre o salário. A partir da segunda parcela paga no mesmo ano, o imposto é recalculado sobre o total acumulado, abatendo o que já foi retido na primeira.
Quando existe pensão alimentícia atribuível à PLR, ela deduz tanto a base do IRRF quanto o líquido a pagar, do mesmo jeito que já acontece com o salário, mas aplicada especificamente sobre esse valor. Vale notar também por que a tabela exclusiva costuma ser vantajosa para o colaborador: como a PLR não se soma ao salário do mês para calcular o imposto, ela não empurra a remuneração mensal inteira para uma faixa de alíquota mais alta. Um colaborador que recebe um valor relevante de PLR paga o IRRF só sobre esse valor, pela tabela própria, sem que isso afete a tributação do salário daquele mês.
Quem tem direito à PLR
A PLR pressupõe vínculo empregatício CLT de verdade. Ficam de fora, por não terem esse vínculo, sócios que recebem pró-labore, prestadores PJ, autônomos e estagiários, ainda que prestem serviço equivalente ao de um empregado da mesma equipe. Aprendiz e trabalhador intermitente têm vínculo CLT e, por isso, entram na regra geral, mas a elegibilidade concreta de cada um depende do que o próprio plano de PLR da empresa define, já que a lei não obriga a incluir todo mundo automaticamente, apenas não permite excluir por critério discriminatório.
Um caso que gera confusão específica é o trabalho temporário: nele, o direito à PLR é contra a empresa de trabalho temporário, porque é com ela que existe o vínculo empregatício, e não contra a empresa tomadora do serviço onde o trabalhador efetivamente atua no dia a dia.
Isenções aplicadas automaticamente, dois pontos que seguem pendentes
No ActaOne, a PLR é uma lista da etapa de Fechamento, ao lado de Folha, Benefícios, Encargos, Provisões e 13º salário. O motor aplica a isenção de INSS e FGTS, calcula o IRRF pela tabela própria versionada por vigência, valida a periodicidade do § 2º por colaborador contra o histórico real de pagamentos, recalcula o imposto a partir da segunda parcela do ano conforme o § 6º e deduz a pensão alimentícia atribuível conforme o § 8º. O modal de lançamento só lista colaboradores efetivamente elegíveis: quem não tem direito, como sócio ou PJ, simplesmente não aparece para seleção.
Dois pontos, no entanto, ainda são gap conhecido, não bug escondido. Enquanto um super admin da plataforma não cadastra a vigência real da tabela de IRRF aplicável à PLR, o imposto calculado sai zerado para todo tenant, porque o sistema prefere não aplicar um valor não confirmado a arriscar um número errado indo para a folha. E a PLR ainda não é reportada ao eSocial, porque isso exige mapear a rubrica campo a campo dentro do leiaute oficial do evento correspondente, algo que não se resolve adivinhando o código de incidência.
A PLR só continua sendo "isenta e barata" enquanto respeita a Lei 10.101/2000 em todos os seus requisitos ao mesmo tempo: acordo válido, periodicidade correta e tributação pela tabela própria. Um pagamento que escapa de qualquer um desses três pontos deixa de ser PLR na prática, mesmo que continue sendo chamado assim internamente, e vira salário com encargo retroativo cobrado depois. Antes do próximo pagamento, vale confirmar duas coisas simples: existe comissão paritária ou acordo coletivo assinado, e alguém na empresa está de fato contando os trimestres entre um pagamento e o outro.