
"Quantos dependentes o colaborador tem?" parece uma pergunta simples, mas na folha de pagamento ela não tem uma resposta única. Um mesmo dependente pode valer para a dedução do Imposto de Renda e não valer para o salário-família, ou o contrário completo disso. São duas leis diferentes, com finalidades diferentes e critérios de idade diferentes, e tratar isso como se fosse um número único é o tipo de simplificação que gera erro de cálculo nos dois lados ao mesmo tempo.
Duas leis, dois conceitos de dependente
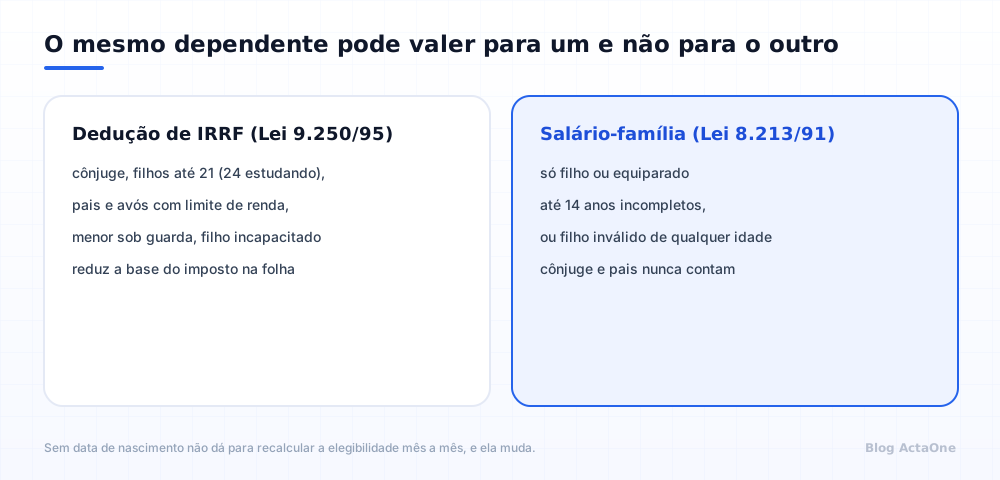
A dedução de IRRF, prevista no art. 35 da Lei 9.250/1995, reduz a base de cálculo do imposto retido na folha mensal. A lista de quem se enquadra nessa dedução é relativamente ampla: cônjuge ou companheiro, filhos e enteados até 21 anos, ou até 24 anos se ainda estiverem cursando ensino superior ou técnico, filho ou enteado incapacitado sem limite de idade, pais e avós dentro de um limite de renda, e menor sob guarda judicial, entre outras categorias previstas na legislação do imposto.
Já o salário-família, previsto nos arts. 65 a 70 da Lei 8.213/1991, é um benefício previdenciário pago pelo empregador ao empregado de baixa renda, e aqui a lista de quem conta é muito mais estreita do que a do IRRF. Só entra filho, ou equiparado como enteado e menor sob guarda judicial, até 14 anos incompletos, ou filho inválido, esse sem limite de idade. Cônjuge, pais, irmãos e netos nunca contam para o salário-família, mesmo quando contam perfeitamente bem para o IRRF no mesmo cadastro.
Por que são marcações independentes
O ponto central de todo esse assunto é que a elegibilidade para IRRF e a elegibilidade para salário-família precisam ser marcações separadas no cadastro, nunca uma derivada automaticamente da outra. Um exemplo direto: um filho de 16 anos que ainda estuda conta perfeitamente para a dedução de IRRF, mas já não conta mais para o salário-família, porque passou dos 14 anos. Outro exemplo, no sentido contrário: um pai idoso que vive com o colaborador e está dentro do limite de renda conta para o IRRF, mas nunca vai contar para o salário-família, porque a lei desse benefício simplesmente não prevê pais como dependentes elegíveis. Um sistema de folha precisa registrar essas duas informações por dependente, lado a lado, e não apenas um contador único tentando representar as duas coisas ao mesmo tempo.
Um exemplo para visualizar a diferença
Imagine um colaborador de baixa renda com três dependentes cadastrados: um filho de 10 anos, um filho de 18 anos cursando o ensino superior, e a mãe dele, que mora na mesma casa e não tem renda própria acima do limite de isenção. Para o IRRF, os três contam normalmente, desde que cada um se enquadre nas categorias previstas na Lei 9.250/1995, e a dedução de cada um reduz a base de cálculo do imposto retido naquele mês. Para o salário-família, só o filho de 10 anos entra no cálculo: o filho de 18 anos já passou dos 14 anos exigidos pela Lei 8.213/1991, e a mãe nunca esteve na lista de dependentes elegíveis para esse benefício, por mais que more na mesma casa e dependa financeiramente do colaborador.
Esse tipo de situação, com dependentes que valem para uma regra e não para a outra dentro do mesmo cadastro, é mais comum do que parece, principalmente em empresas com muitos colaboradores de baixa renda e composição familiar variada. Tratar os dois cálculos como se fossem a mesma conta é o erro que gera a maior parte das divergências encontradas depois, numa auditoria de folha ou numa fiscalização.
Por que a data de nascimento é obrigatória
Sem a data de nascimento cadastrada, não existe forma de saber se um filho já passou dos 14 anos, que é o limite do salário-família, ou dos 21 ou 24 anos, que são os limites do IRRF conforme a situação de estudo. Um contador solto de "quantidade de filhos", sem nenhuma outra informação associada, não permite recalcular a elegibilidade mês a mês, e essa elegibilidade muda com uma frequência maior do que parece: a criança faz aniversário e cruza um limite de idade, o filho termina a faculdade e perde o direito à dedução, ou a comprovação escolar do salário-família vence e precisa ser renovada. Por isso o cadastro correto precisa reunir nome, data de nascimento, grau de parentesco, condição de invalidez quando houver, e, especificamente para o salário-família, a data até quando a comprovação de vacinação ou de frequência escolar permanece válida.
Como isso aparece no eSocial
A elegibilidade de cada dependente, tanto para IRRF quanto para salário-família, é declarada no grupo de dependentes do evento cadastral do colaborador, seja o S-2200 no momento da admissão ou o S-2205 quando há alguma alteração posterior nesses dados. Já o valor de salário-família efetivamente pago aparece como uma rubrica própria, de natureza 1409, dentro do S-1200, e é compensado nas contribuições patronais através da DCTFWeb.
Erros comuns nesse cadastro
Alguns equívocos aparecem com frequência quando o cadastro de dependentes não reflete a realidade das duas leis separadamente.
- Usar um único contador de "dependentes" para alimentar tanto o cálculo de IRRF quanto o de salário-família, como se fossem a mesma lista.
- Deixar de atualizar a data de nascimento de um dependente já cadastrado há anos, mantendo uma idade que não corresponde mais à realidade.
- Esquecer de renovar a comprovação de frequência escolar do salário-família, mesmo com o filho continuando dentro da idade elegível.
- Incluir cônjuge, pais ou irmãos na base de cálculo do salário-família, por engano de quem preenche o cadastro sem conhecer o critério mais estreito dessa lei.
- Excluir da dedução de IRRF um filho que já passou dos 14 anos mas ainda está dentro dos 21, por confundir os dois limites de idade das duas leis.
Um cadastro, duas regras aplicadas separadamente
No ActaOne, cada colaborador tem um cadastro real de dependentes, com data de nascimento e condição de invalidez como campos obrigatórios de preenchimento. A marcação de dependência para fins de IRRF e a elegibilidade para o salário-família são campos independentes dentro desse mesmo cadastro, exatamente para evitar que uma condição seja confundida com a outra. Os contadores antigos de "quantidade de filhos" e "quantidade de dependentes de IRRF" continuam existindo na tela, por compatibilidade com telas que ainda os exibem, mas passaram a ser calculados automaticamente a partir da lista real de dependentes, sem que ninguém precise editá-los diretamente num formulário separado. A elegibilidade específica do salário-família, por sua vez, é recalculada em tempo real a cada competência, a partir da idade exata naquela data e da validade da comprovação vigente naquele momento.
Um contador solto de "quantidade de dependentes" transfere para uma pessoa a responsabilidade de lembrar de ajustar aquele número manualmente todo mês, o que é exatamente o tipo de tarefa repetitiva onde um esquecimento passa despercebido por meses. Uma lista real, com nome, data de nascimento e as duas marcações tratadas separadamente, deixa o próprio sistema recalcular sozinho tudo aquilo que muda com o tempo: idade, condição de invalidez e validade de comprovação.
Para conferir as faixas e a dedução de IRRF vigentes em 2026, veja a tabela de INSS e IRRF 2026.