
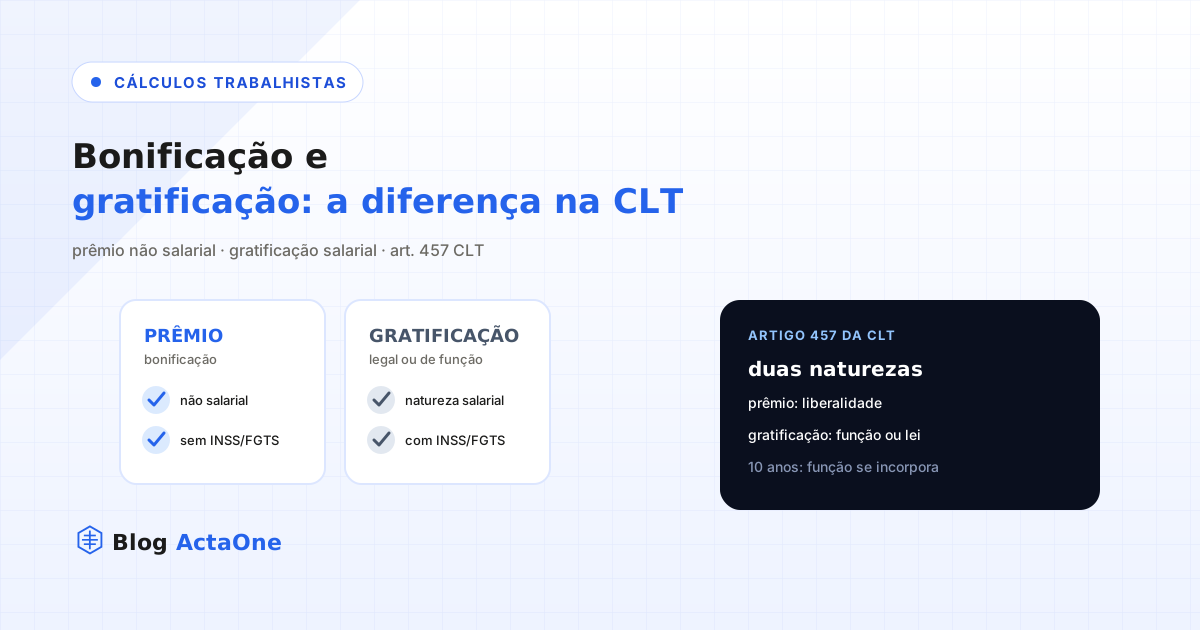
Bonificação e gratificação são usadas como sinônimos na conversa do dia a dia, mas a CLT trata os dois como coisas diferentes, com consequência direta no bolso da empresa e do colaborador. A diferença não é de tamanho de valor nem de ocasião de pagamento: é sobre se aquele dinheiro tem natureza salarial ou não, e essa classificação decide se incide INSS, FGTS e se compõe a base de férias, 13º e verbas de rescisão.
O que a lei chama de prêmio (a bonificação do dia a dia)
O que a maioria das empresas chama de bonificação corresponde, na letra da lei, ao que o artigo 457 da CLT batizou de prêmio, definição incluída pela reforma trabalhista de 2017 (Lei 13.467/2017). O parágrafo 4º do artigo define prêmio como a liberalidade concedida pelo empregador, em bens, serviços ou dinheiro, a um empregado ou grupo de empregados, em razão de desempenho superior ao ordinariamente esperado no exercício das atividades.
Dois elementos dessa definição fazem toda a diferença na prática: precisa ser uma liberalidade, ou seja, uma escolha do empregador e não uma obrigação contratual fixa, e precisa estar ligada a um desempenho acima do que já era esperado da função, não ao cumprimento normal do trabalho. Uma comissão de vendas paga sobre toda venda realizada, por exemplo, não é prêmio, porque remunera o trabalho ordinário, não um desempenho excepcional.
O que a lei chama de gratificação
Gratificação, na CLT, aparece em dois formatos principais, e os dois têm natureza salarial pelo parágrafo 1º do mesmo artigo 457:
- Gratificação legal, instituída por lei e obrigatória, como a gratificação natalina, nome jurídico do 13º salário (Lei 4.090/1962). Aqui não existe escolha do empregador, é direito garantido a todo empregado.
- Gratificação de função, paga a quem exerce um cargo de confiança ou uma função comissionada, além do salário do cargo efetivo, como reconhecimento pela responsabilidade adicional daquela posição, tipicamente um cargo de coordenação, supervisão ou gestão dentro da estrutura.
A gratificação de função carrega uma regra específica que gera bastante dúvida: pela Súmula 372 do TST, se o colaborador recebe a gratificação de função por dez anos ou mais, o empregador não pode simplesmente retirá-la ao reverter a pessoa para o cargo efetivo sem justo motivo, porque nesse ponto ela já se incorporou ao contrato pelo princípio da estabilidade financeira. Conceder uma gratificação de função é, por isso, uma decisão que carrega consequência de longo prazo, não um ajuste que se desfaz com a mesma facilidade com que foi criado.
A diferença lado a lado
| Bonificação (prêmio) | Gratificação (legal ou de função) | |
|---|---|---|
| Base legal | Art. 457, §§2º e 4º, CLT | Art. 457, §1º, CLT / Lei 4.090/62 |
| Natureza | Não salarial | Salarial |
| Precisa de motivo específico | Sim, desempenho superior ao ordinário | Não, decorre de lei ou da função exercida |
| Incide INSS e FGTS | Não | Sim |
| Compõe férias, 13º e rescisão | Não | Sim |
| Pode ser suprimida livremente | Sim, se for genuína liberalidade | Gratificação de função: não, após 10 anos contínuos |
O erro de achar que "não salarial" significa "sem desconto nenhum"
Um engano comum é concluir que, se o prêmio não integra o salário para fins trabalhistas e previdenciários, ele também não sofre nenhum desconto na folha. Isso não é verdade para o Imposto de Renda: a isenção trazida pela reforma de 2017 cobre encargo trabalhista e previdenciário, não o IRRF. O prêmio continua sendo rendimento tributável para a pessoa física que o recebe, sujeito à retenção na fonte pela tabela progressiva, do mesmo jeito que qualquer outro rendimento do trabalho. Tratar o prêmio como isento de tudo na hora de calcular a folha é um erro que só costuma aparecer quando a Receita Federal cruza os dados declarados com o valor efetivamente pago ao colaborador.
O risco de disfarçar salário de prêmio
A flexibilidade que a lei deu ao prêmio não é uma brecha para transformar parte do salário fixo em bonificação só para reduzir encargo. Se um valor é pago todo mês, com o mesmo critério, sem relação real com desempenho superior ao esperado, e funciona na prática como parte do pacote fixo de remuneração, a Justiça do Trabalho pode reconhecer que aquilo é salário disfarçado, determinando a incidência retroativa de INSS e FGTS sobre o período todo, com multa. A liberalidade e a ligação com desempenho excepcional não são formalidades de contrato, precisam corresponder à realidade de como o pagamento funciona na prática.
Isso não significa que o prêmio precise ser esporádico. Uma empresa pode ter uma política de prêmio recorrente, paga todo trimestre, por exemplo, desde que o critério continue sendo desempenho medido contra uma meta específica, com possibilidade real de a meta não ser atingida e o prêmio não ser pago naquele período. O que descaracteriza o prêmio não é a frequência, é a ausência de risco real de não receber.
Não confundir com PLR
Vale um parênteses para não confundir bonificação com Participação nos Lucros ou Resultados, o PLR: apesar de também ser um pagamento variável sem natureza salarial, o PLR tem lei própria (Lei 10.101/2000), com regras específicas de periodicidade, tributação exclusiva na fonte e exigência de acordo formal entre empresa e representação dos empregados, que não se aplicam ao prêmio do artigo 457. São dois institutos distintos, cada um com sua própria régua de conformidade a seguir.
Quando escolher cada uma
A bonificação faz sentido quando a empresa quer reconhecer um resultado específico e pontual, sem se comprometer com um custo fixo permanente nem gerar encargo previdenciário adicional, desde que exista um critério real de desempenho por trás do pagamento. A gratificação de função entra quando alguém assume responsabilidade adicional de forma contínua, geralmente vinculada a uma posição de confiança dentro da estrutura, e ela deve ser concedida com a consciência de que, passado tempo suficiente, deixa de ser um benefício reversível a qualquer momento.
Nenhuma das duas é melhor que a outra, elas resolvem situações diferentes. O erro que gera passivo trabalhista não é escolher a errada por falta de opção, é chamar de bonificação um pagamento que, na prática, funciona como parte fixa do salário.